Palkkaosuus on pohjilla, mutta ei pitkään

Tiivistelmä
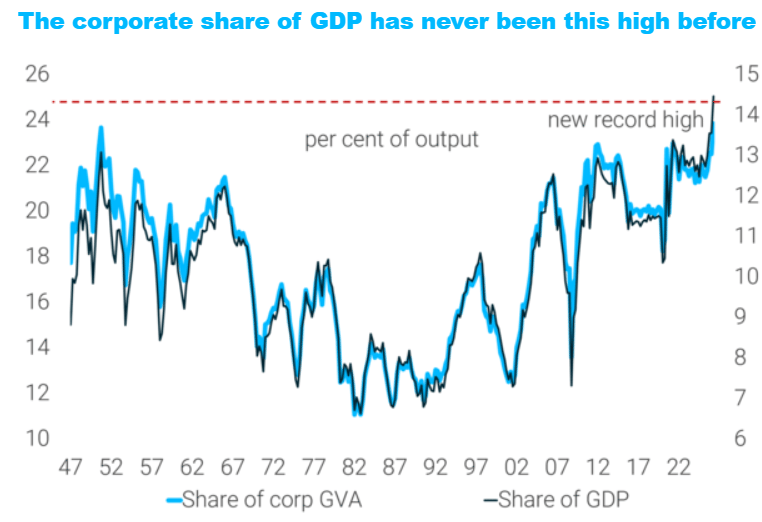
- Yhdysvaltain yritysvoittojen osuus BKT:sta on korkeimmillaan sitten toisen maailmansodan, kun taas palkansaajien osuus kansantulosta on historiallisen matala. TS Lombardin Dario Perkins arvioi yritysten tuloskasvun todennäköisesti saavuttaneen huippunsa energian hintojen tuen hiipuessa ja tekoälyinvestointien kasvun hidastuessa.
- Perkinsin mukaan palkkojen hidas nousu johtui ennen kaikkea koronanjälkeisen rekrytointibuumin purkautumisesta, ei tekoälyn aiheuttamasta rakennemuutoksesta. TS Lombard odottaa ensi vuonna työmarkkinoiden kiristyvän ja palkkojen kiihtyvän, kun tehostamisen mahdollisuudet vähenevät ja maahanmuuttorajoitukset supistavat työvoiman tarjontaa.
- Perkinsin näkemyksen mukaan tekoäly täydentää työntekijöiden työtä ja kasvattaa tuottavuutta, jolloin osa hyödyistä päätyy palkkoihin. Tekoälyn tuottavuushyödyt realisoituvat todennäköisesti odotettua hitaammin, mutta pitkällä aikavälillä teknologia voi kääntää palkkojen kansantulo-osuuden laskun.
Tämä sisältö on tekoälyn tuottamaa. Voit antaa siitä palautetta Inderesin foorumilla.
Yhdysvaltain työllisyysluvut näyttivät kahtalaista kuvaa työntekijän kannalta: työllisyystilanne koheni entisestään lokakuussa, mutta samaan aikaan palkkojen nousu hidastui, mitä on tapahtunut jo usean vuoden ajan. Mistä tämä johtuu? Tekoälyn syömästä ”markkinaosuudesta” työmarkkinalla, missä työntekijä on kärsivässä asemassa, vai jostakin muusta?
Lähde: TS Lombard
Yhdysvaltain osakemarkkina on kestänyt tänä vuonna huonoja uutisia poikkeuksellisen hyvin, koska yritysten tulokset ovat kasvaneet voimakkaasti. Kansantalouden tilinpidon mukaan yritysvoittojen osuus BKT:sta on nyt korkein sitten toisen maailmansodan. Kasvua ovat vetäneet energiasektori ja ennen kaikkea teknologia. Teknologian tulokset kertovat kuitenkin enemmän rahavirroista kuin tuottavuudesta: hyperskaalaajat investoivat yli tuhat miljardia dollaria vuodessa tekoälyyn, ja yhden yhtiön investointi on toisen liikevaihtoa.
Luin vastikään erittäin mielenkiintoisen artikkelin TS Lombardilta, jossa Dario Perkins arvioi, että yritysten tuloskasvu on todennäköisesti saavuttanut huippunsa. Energian hintojen tuki hiipuu ja tekoälyinvestointien kasvu hidastuu. Perkinsin keskeinen väite koskee kuitenkin sitä, kenelle tekoälyn hyödyt lopulta päätyvät, ja hänen vastauksensa on monen kannalta lohdullinen: palkansaajille.
Palkkaosuus on pohjalla
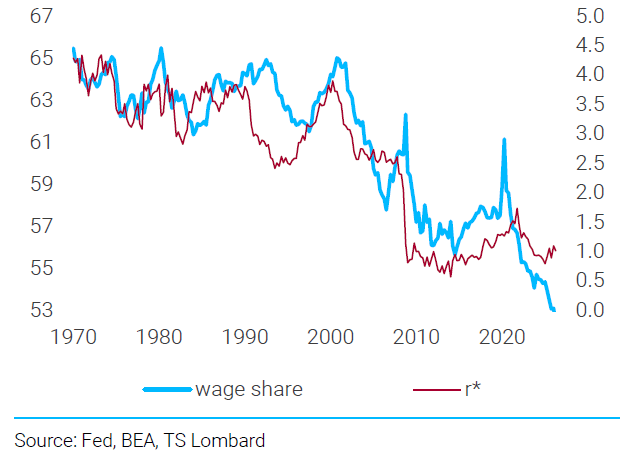
Kun voittojen osuus kansantulosta on ennätyskorkea, palkansaajien osuus on vastaavasti historiallisen matala. Vuosina 2024–2025 yritykset kasvattivat tuotantoa tehostamalla eivätkä juuri palkanneet uusia työntekijöitä, mikä piti palkkapaineet maltillisina. Monet analyytikot tulkitsivat kehityksen tekoälyn aiheuttamaksi rakennemuutokseksi. Perkinsin mukaan kyse oli kuitenkin ennemminkin suhdanteesta, kun koronan jälkeinen rekrytointibuumi purkautui.
US: Palkkaosuus kansantulosta ja neutraalin koron estimaatit
Lähde: TS Lombard
Ensi vuonna tilanne sen sijaan muuttuu. Tehostamisen varaa on jäljellä vähemmän, joten yritysten on palkattava lisää työntekijöitä. Maahanmuuttorajoitukset taas rajoittavat työvoiman tarjontaa. TS Lombardilla povataankin, että työmarkkinat kiristyvät, palkat kiihtyvät ja palkkaosuus alkaa palautua. Näkemys on vastakkainen markkinoiden konsensukselle, joka odottaa tekoälyn hillitsevän palkkoja – ja hyvin lohdullinen kuluttajalle.
Greenspanin erehdys
Tekoälyoptimistit vertaavat nykytilannetta 1990-luvun puoliväliin. Fedin silloinen pääjohtaja Alan Greenspan tunnisti tilastoista puuttuneen tuottavuusbuumin ennen muita. Hän kuitenkin oletti, että "traumatisoituneet" työntekijät eivät pystyisi vaatimaan palkankorotuksia ja että tietotekniikan hyödyt päätyisivät yrityksille. Hän oli väärässä: palkat nousivat tuottavuuden mukana, ja voittojen osuus BKT:sta laski.
TS Lombardin Perkins odottaa tekoälyn kehittyvän samalla tavalla. Hänen mukaansa tekoäly täydentää työtä eikä korvaa sitä. Kun teknologia tekee työntekijästä tuottavamman, osa hyödystä päätyy palkkoihin.
Myöskään tekoälyä kehittävät yhtiöt eivät välttämättä saa hyötyjä itselleen. Kiinalaiset avoimet mallit ovat vain muutaman kuukauden kärjestä jäljessä, ja uutta laskentakapasiteettia on tulossa runsaasti. Siksi tekoäly uhkaa muuttua hyödykkeeksi. Siinä hyödyt valuvat lopulta teknologian käyttäjille, ja niiden jakautuminen voittojen ja palkkojen välillä ratkeaa muilla toimialoilla.
Tekoälyn tuottavuushyödyt realisoituvat todennäköisesti odotettua hitaammin. Lähiajan palkkojen nousu johtuu siksi ennen kaikkea työmarkkinoiden kiristymisestä. Pidemmällä aikavälillä tekoäly voi kuitenkin kääntää vuosikymmeniä jatkuneen kehityksen, jossa palkkojen osuus kansantulosta on pienentynyt.
TS Lombardin näkemykset ovat ilahduttavia nykyiseen keskusteluun, jossa keskitytään lähinnä tekoälyn aiheuttamaan työpaikkakatoon. Sekin on totta, että koronan jälkeistä työmarkkinan epätasapainoa ja sen purkautumista on varmasti Yhdysvalloissa aliarvioitu. Onkin mielenkiintoista nähdä, miltä työpaikka- ja palkkaluvut näyttävät ensi vuonna, eli nähdäänkö kuluttajasektorilla helpotusta.
