Remedy laaja raportti: Tallennuspiste saavutettu, seuraavaa tasoloikkaa kohti
- Suositus
- Osta
- Tavoitehinta
- 21,00 EUR
- Suositus päivitetty

Yhtiökuvaus
Päivitetty:
Remedy lyhyesti
Remedy on kansainvälisesti arvostettu peliyhtiö, joka tunnetaan tarinallisista ja visuaalisesti näyttävistä konsoli- ja tietokonepeleistä, kuten Control, Alan Wake ja Max Payne. Lisäksi yhtiö kehittää omaa Northlight-pelimoottoria ja pelinkehitystyökaluja.
Tarinavetoisista toimintapeleistä tunnettu peliyhtiö
Remedy Entertainment (Remedy) on vuonna 1995 perustettu suomalainen videopelikehittäjä. Remedy tunnetaan parhaiten tarinavetoisista ja visuaalisesti näyttävistä toimintapeleistä, joita yhtiö kehittää konsoli- ja PC-alustoille. Yhtiön kehittämiä tunnetuimpia pelibrändejä ovat Control, Alan Wake ja Max Payne. Näistä yhtiö omistaa kaikki oikeudet Alan Waken ja Controlin osalta, ja yhtiön kasvustrategia nojaa ensisijaisesti näihin pelibrändeihin pohjautuviin uusiin peleihin. Remedy työllisti Q3’26 lopussa 378 henkilöä, joista valtaosa työskentelee yhtiön Espoon studiolla. Yhtiöllä on studio myös Tukholmassa.
Remedyn sisällä vallitseva tahtotila kehittää laadukkaita sekä tarinankerronnaltaan ja maailmanrakennukseltaan uniikkeja pelejä näkyy myös yhtiön Metacritic-arvioista. Yhtiön tarinavetoisten yksinpelien keskimääräinen Metacritic-arvio (82/100) on vahva. Metacritic-sivustolla pelit saavat kokonaisarvosanan erikseen sekä kriitikoilta että pelaajilta. Yli 90 pistettä saavat pelit ovat arvostelumenestyksiä ja harvinaisia. Yli 80 pistettä on jo erittäin hyvä saavutus.
Remedy aloitti vuonna 2017 siirtymän moniprojektimalliin sekä arvoketjussa matkan alihankkijasta kohti itsenäistä pelinkehittäjää ja julkaisijaa. Tämän jälkeen kehitystä on tapahtunut paljon, ja tänä päivänä yhtiön resurssit ja kyvykkyydet riittävät kahden projektin samanaikaiseen kehittämiseen täydessä tuotannossa. Yhtiö on myös rakentanut kyvykkyydet toimia itse omien peliensä julkaisijana. Itsejulkaisun myötä pelien liikevaihto- ja tulospotentiaali on Remedyn kannalta aiempiin peliprojekteihin nähden huomattavasti suurempi.
| Metacritic-arvio | |||
|---|---|---|---|
| Peli | Julkaisu | Kriitikot | Pelaajat |
| Death Rally | 1996 | - | 8,6 |
| Max Payne 1 | 2001 | 86 | 8,6 |
| Max Payne 2 | 2003 | 81 | 8,4 |
| Alan Wake | 2010 | 83 | 8,1 |
| AW's American Nightmare | 2012 | 75 | 7,3 |
| Quantum Break | 2016 | 72 | 6,1 |
| Control | 2019 | 84 | 7,5 |
| Control Ultimate edition | 2020 | 85 | 8,0 |
| Alan Wake Remastered | 2021 | 80 | 7,9 |
| Alan Wake 2 | 2023 | 89 | 8,4 |
| FBC: Firebreak | 2025 | 65 | 5,4 |
| Control Resonant | 2026 | 83 | 8,8 |
| Lähde: Metacritic, Inderes, Luvut alustojen keskiarvoja | |||
Vuonna 2019 julkaistu Control oli ensimmäinen moniprojektimalliin nojaavan strategian alla julkaistu isompi peli, joka on osoittautunut kaupallisesti hyvin pärjänneeksi tuotteeksi.
Seuraava omaan pelibrändiin nojaava iso julkaisu oli lokakuussa 2023 julkaistu Alan Wake 2. Peli oli arvostelumenestys, mutta kaupallinen suoritus on jäänyt tästä huolimatta heikoksi. Tämä johtui pelin alkuperäisiä suunnitelmia korkeammaksi kasvaneesta budjetista ja pelin puuttumisesta Steam-alustalta.
FBC: Firebreak (2025) oli Remedyn ensimmäinen itsejulkaistu peli ja samalla myös yhtiön ensimmäinen moninpelikokeilu. Peli ei ottanut julkaisun jälkeen tuulta siipiensä alle, ja siitä tuli kaupallisesti epäonnistunut projekti Remedylle. Hopeareunuksena pelin budjetti (n. 30 MEUR) oli myös selvästi yhtiön yksinpelihankkeita pienempi.
Syyskuussa 2026 julkaistu Control Resonant oli Remedyn ensimmäinen itsejulkaistu iso yksinpeli. Peli sai hyvät arvostelut (Metacritic 83), ja pelaajat ovat ottaneet sen vastaan vielä kriitikoitakin paremmin. Peli myi noin kolmessa viikossa yli miljoona kappaletta, mikä tekee siitä Remedyn historian nopeimmin myyneen pelin. Peli on matkalla kaupallisesti hyvin menestyväksi tuotteeksi, ja sen kassavirrat mahdollistavat arviomme mukaan myös seuraavien hankkeiden itsejulkaisun.
Tulevien pelijulkaisujen osalta yhtiö työstää täydessä tuotannossa alihankintamallilla Max Payne 1&2 Remakea, jonka julkaisun odotamme ajoittuvan vuoden 2027 alkupuolelle. Tämän lisäksi yhtiöllä on production readiness -vaiheessa vielä nimeämätön peliprojekti, jonka odotamme olevan Alan Wake 3.
Liiketoimintamalli
Päivitetty:
Pelinkehitys ja julkaisumallit
Ison tuotantobudjetin videopelejä
Remedy kehittää pelejä konsoli- ja PC-alustoille. Pelien jakelu tapahtuu tänä päivänä pääasiassa digitaalisilla jakelualustoilla ja edelleen pieneltä osin fyysisten jakelijoiden kautta. Pelinkehityksessä Remedyllä on kaksi liiketoiminta-aluetta: omien pelibrändien kehitys sekä kumppanien pelibrändien kehitys alihankintamallilla. Tänä päivänä Remedyn strategia keskittyy omien pelibrändien osalta itsejulkaisuun, kun historiassa mukana oli tyypillisesti julkaisijakumppani. Itsejulkaisuhankkeissa (FBC: Firebreak ja Control Resonant) Remedy on täydessä vastuussa pelien julkaisusta, markkinoinnista ja jakelusta. Mukana voi silti olla kumppani rahoittamassa osan hankkeesta.
Alihankintamallissa (Max Payne Remake) Remedy ei itse omista kehitettävän pelin IP:tä. Tällöin kumppani rahoittaa pelinkehityksen ja saa valtaosan pelimyynnin tuotoista. Historiassa oman IP:n mallissa kumppanin kanssa (Alan Wake 2) Remedy omistaa kehitettävän pelibrändin, rahoittaa enemmän kehitystä ja saa myös suuremman osuuden pelin myynnistä. Kumppani (Epic Games) on kuitenkin ollut vastuussa pelin julkaisusta.
Remedyn kehittämät pelit luokitellaan AAA-peleiksi, joiden ominaispiirteisiin kuuluu suuri tuotantobudjetti, korkea laatutaso sekä mittavat markkinointitoimenpiteet. Iso tuotanto tarkoittaa myös sitä, että pelit ovat visuaalisesti näyttäviä, niissä on hyödynnetty uusimman teknologian mahdollistamia ominaisuuksia ja pelikokemuksen kesto on kymmeniä tunteja. Tyypillisen Remedyn AAA-pelin tuotantobudjetti on historiassa ollut arviolta noin 30-60 MEUR. Nykyään arvioimme budjettien olevan lähtökohtaisesti >50 MEUR kokonaan uuden pelin osalta. Pienemmissä spin-offeissa tai lyhyemmissä jatko-osissa budjetti voisi olla pienempi. Nyrkkisääntönä AAA-pelien markkinointibudjetti on tähän päälle yleensä vielä vähintään noin 15-30 % tuotantobudjetista, joskin joissakin suurissa peleissä lukema on vielä huomattavasti suurempi.
Perinteisen AAA-pelin kehittäminen on taloudellisesti korkean riskin hanke, ja kannattava toteutus vaatii peliltä tyypillisesti suuria myyntimääriä (miljoonia kappaleita). Pelien kehityssyklit ovat tyypillisesti noin 3-5 vuotta. Usein merkittävä osa pelin myynnistä painottuu julkaisuhetkeen ja sitä seuraavaan vuoteen, ja valtaosa pelin myynnistä tehdään ensimmäisten kolmen vuoden aikana. Aiemmin, fyysisten pelikopioiden tärkeän roolin vuoksi, myynti oli vielä selvästi etupainotteisempaa. Nykyään digitaalisen jakelun ollessa valtavirtaa myynnin jakauma on tasaisempi ja pidempi. Laadukkaat pelit voivat myydä hyvin digitaalisissa kanavissa useiden vuosien ajan (esim. Control) ja pelimyyntiä voidaan myöhemmin tukea erilaisilla alennuskampanjoilla. Digitaalinen jakelu on myös julkaisijoille ja pelinkehittäjille kannattavampi vaihtoehto, kun fyysisten kopioiden materiaali- ja logistiikkakustannukset jäävät pois laskuista.
Laadukkaat pelit ovat myös haluttua tavaraa pelien tilauspalveluissa (esim. Xbox Game Pass ja Playstation Plus) sekä digitaalisten kauppapaikkojen (Steam ja Epic Games Store) välisessä kilpailussa. Siten pelistudioille uudeksi merkittäväksi tulonlähteeksi ovat muodostuneet näiden alustojen kanssa tehtävät sopimukset, joilla voi myös tasoittaa pelin kappalemääräiseen myyntiin liittyviä riskejä.
Pelikehityksen elinkaari Remedyn peleissä
Remedyn oman pelibrändin pelin kehitysprosessi suunnittelupöydältä valmiiseen tuotteeseen voidaan jakaa viiteen vaiheeseen, ja sen tavoiteltu kesto on noin 2,5-4 vuotta. Mandaattivaiheessa peliprojekti käynnistyy ja sille asetetaan korkean tason tavoitteet, alustava budjetti ja aikataulu. Vaiheessa on mukana tyypillisesti vain studion johtoa, projektin johtava tuottaja sekä pelin ydintiimi. Vaihe kestää 1-2kk. Konseptointivaiheessa määritellään pelin visio, pelimekaniikka, teemat, päähahmot ja visuaalinen ilme. Tällöin pelistä tehdään myös alustava prototyyppi. Mukana on tyypillisesti alle 20 henkilöä ja vaihe kestää 3-6kk.
Proof-of-concept-vaiheessa pelistä tehdään kunnollinen demoversio, jotta pelikonseptia voidaan testata käytännössä. Tiimin koko on alle 50 henkilöä ja vaihe kestää pelistä riippuen noin 4-12kk. Tällöin rakennetaan projektisuunnitelma, miten peli tullaan kehittämään (oma henkilöstö ja alihankinta), millaisia komponentteja tarvitaan sekä määritetään riskejä ja suurimpia pullonkauloja. On myös tärkeää todistaa pelin hauskuus ja toimivuus. Mitä paremmin projektin suuntaviivat saadaan tässä vaiheessa selväksi, sitä vähemmillä yllätyksillä ja viivästyksillä selvitään itse tuotantovaiheessa. Mikäli mukaan otetaan kumppani rahoittamaan hanketta, tapahtuu se usein tässä vaiheessa. Tämän jälkeen kumppani maksaa kehitysmaksuja suhteessa projektin sitomaan henkilöstöön ja sen etenemiseen.
Production readiness -vaiheessa projektitiimi kasataan täyttä tuotantoa varten ja tuotantosuunnitelma viimeistellään. Tällöin mukana on alle 75 henkilöä ja vaihe kestää 3-6kk. Tuotannossa projektia työstetään täydellä tiimillä, joka intensiivisimmässä vaiheessa voi sitoa jopa yli 200 henkilöä, kun mukaan lasketaan Remedyn yli 75 henkilön tiimin lisäksi alihankintakumppanit. Tuotannon Alpha-vaiheessa aiemmin laadittu projektisuunnitelma toteutetaan ja peli kehitetään valmiiksi. Projektista riippuen vaihe kestää noin 1-2 vuotta. Tämän jälkeen noin 3-6kk kestävässä Beta-vaiheessa peli hiotaan vielä lopulliseen julkaisukuntoon.
Pelin julkaisun jälkeen itsejulkaisumallissa kaikki pelin myyntitulot näkyvät Remedyn tuloslaskelmassa. Tästä kuluina lähtevät alustoille maksettavat jakelukulut, markkinointikulut, laadunvarmistus-, lokalisointi- ja muut julkaisutoimintaan liittyvät kulut. Mahdolliselle kumppanille maksettava jako-osuus näkyy myös kuluriveillä.
Pelin kehittäminen ei pääty heti julkaisuun, vaan live-tiimi (usein noin 10-20 henkilöä) analysoi pelaajien käyttäytymistä ja julkaisee päivityksiä sekä bugikorjauksia pelikokemuksen parantamiseksi. Lisäksi peleihin saatetaan kehittää lisäosia (DLC) tai muuta maksullista lisäsisältöä noin 1-2 vuoden sisällä pelin julkaisusta pelin elinkaaren pidentämiseksi.
Oman pelibrändin pelin kehittäminen
Pelikehitys on hyvin skaalautuvaa liiketoimintaa sille, joka kantaa rahoitusriskiä. Suurin kuluerä kehittäjille ovat kiinteät henkilöstökustannukset ja kannattavuus skaalautuu voimakkaasti pelimyynnin perusteella. Näin ollen itserahoitettuna liiketoiminta on hyvin herkkä melko heikosti ennustettavalle pelimyynnille. Historiassa Remedy on jakanut tätä riskiä ottamalla peliprojekteihinsa mukaan julkaisijakumppanin rahoittamaan osan tai suurimman osan projektista. FBC: Firebreak oli ensimmäinen hanke, jossa yhtiö kantoi kaiken rahoitus- ja julkaisuvastuun. Control Resonantissa Annapurna on mukana rahoittamassa 50 % tuotantobudjetista. Tulevien hankkeiden osalta arvioimme Remedyn pyrkivän siihen, että yhtiö rahoittaisi projektit kokonaan itse.
Pelinkehittäjän näkökulmasta omien pelibrändien kehittäminen on houkutteleva vaihtoehto, sillä ne mahdollistavat lisäosien ja kokonaisten jatko-osien kehittämisen. Jatko-osien kehittäminen on helpompaa, kun esimerkiksi pelimaailmaa tai hahmoja ei tarvitse luoda täysin tyhjästä. Lisäksi kysynnän ennustettavuus on parempaa valmiin pelaajakunnan ansiosta. Remedy pääsee hyötymään tästä pelinkehityksen parhaiten skaalautuvasta elementistä omien pelibrändiensä (Alan Wake ja Control) kautta.
Havainnollistus eri julkaisutapojen tulosvaikutuksesta projektin kehitys- ja julkaisuvaiheessa
Pelikehitys alihankintana
Pelikehitys kumppanin rahoittamana pienentää riskiä pelin epäonnistumisen varalta ja tasaa pelikehittäjän rahavirtoja tasaisten kehitysmaksujen muodossa. Kääntöpuolena se heikentää liikevaihdon jako-osuutta kehittäjälle päin, vaikka tyypillisesti alihankintasopimuksiin sisältyy myös pelimyyntiin sidottu rojaltikomponentti. Pelkästään alihankintana pelejä kehittävät erityisesti pienet pelistudiot, joilla ei ole mahdollisuuksia rahoittaa pelikehitystä itse. Liiketoimintamalli vastaa tällöin pitkälti räätälöityä ohjelmistokehitystä ja skaalautuvuus on heikkoa.
Remedyllä on listautumisestaan lähtien ollut käynnissä alihankintaprojekti kumppanin kanssa. Aluksi yhtiö teki vuosia hankkeita Smilegaten Crossfire-peleihin ja vuodesta 2022 lähtien yhtiö on työstänyt Rockstarille Max Payne 1&2 -pelien remake-versiota. Alihankinnalla Remedy on saanut vuosien saatossa tasaista kassavirtaa, mikä on tasoittanut omiin peliprojekteihin liittyviä riskejä. Samalla tarkoituksena on ollut saada myös alihankintaprojekteista uusia oppeja omille pelitiimeille. Smilegate-yhteistyö opetti Aasian markkinoista ja FPS-pelien kehittämisestä, kun taas Rockstar-yhteistyö vahvistaa Remedyn kyvykkyyksiä toimintapelien puolella.
Remedyn pelien liiketoimintamallit
Oma pelimoottori tuo peleihin remedymäisen ilmeen
Remedy käyttää ja kehittää omaa Northlight-pelimoottoriaan, mikä tarjoaa moniprojektimallissa skaalaetuja ja erottaa yhtiön kaupallisia pelimoottoreita käyttävistä kilpailijoista. Pelimoottoria ja sen ympärille rakentuvia pelinkehitystyökaluja kehittää yhtiön oma, reilun 60 henkilön tiimi.
Osaavalla ja jatkuvasti kehittyvällä teknologiatiimillä on mahdollista virtaviivaistaa itse pelinkehitysprosessia automatisoimalla manuaalisia työvaiheita. Vahva teknologiatiimi luo myös pohjan kaikille kehitystiimeille jaettujen tuotanto- ja toimintamallien muodossa. Omien teknologioiden avulla pelinkehitystä voidaan myös tehostaa, kun tiettyjä aiemmin kehitettyjä elementtejä voidaan hyödyntää myös muissa projekteissa.
Remedyn pelimoottori otti isoja teknologisia kehitysaskelia Alan Wake 2:n kehityksen aikana, ja näiden tarjoamia skaalaetuja päästään paremmin hyödyntämään tulevissa pelihankkeissa. Oma pelimoottori voi myös mahdollistaa uusimpien teknologioiden hyödyntämisen kaupallisia moottoreita nopeammin, ja omiin tarpeisiin räätälöidyllä tavalla.
Pelinkehityksessä hyödynnetään myös ulkoisia kumppaneita
Viimeisen viiden vuoden aikana projektien määrän kasvettua Remedy on lisännyt ulkoisen kehityksen hyödyntämistä pelinkehityksessä. Tämä mahdollistaa esimerkiksi tiettyjen ääni- tai graafisten sisältöjen tuottamisen ulkopuolisten kumppanien kautta. Myös esimerkiksi eri peliversioiden luominen eri alustoja varten voidaan toteuttaa ulkoistetusti.
Ulkoinen pelinkehitys mahdollistaa Remedyn oman henkilöstön keskittymisen projekteissa yhä enemmän korkeamman lisäarvon tekemiseen eli itse pelimaailmojen, hahmojen ja tarinoiden suunnitteluun sekä pelimekaniikkojen kehittämiseen. Lisäksi se mahdollistaa useamman projektin samanaikaisen kehittämisen ja tuo joustavuutta oman henkilökunnan käyttöön eri hankkeissa ja myös rekrytointitarpeisiin.
Pelien julkaisukyvykkyydet rakentuneet asteittain vuosien saatossa
Omien pelibrändien painoarvon kasvaessa Remedy on vuosien mittaan asteittain laajentanut omia kyvykkyyksiään pelien kaupallistamisen, markkinoinnin ja julkaisun saralla. Jo aiemmissa kumppanin julkaisemissa hankkeissa Remedy oli aktiivisemmin mukana suunnittelemassa ja vaikuttamassa pelien kaupallistamiseen ja markkinointiin, mistä yhtiö asteittain keräsi oppeja itsejulkaisua varten. Lopputuloksena yhtiön julkaisutoiminnoissa (+markkinointi) työskentelee nyt arviolta noin 30 henkilöä. Remedyn vastatessa jatkossa täysin itse omien pelibrändiensä kohtalosta, voidaan olla varmoja, että kaikki toimenpiteet tähtäävät pelien näkyvyyden ja myynnin maksimoimiseen.
Remedyllä on kolme ohjaavaa periaatetta siihen, miten yhtiö lähestyy itsejulkaisua. Ensinnäkin yhtiö haluaa pitää sisäisen tiimin fokusoituneena ja omistaa julkaisutoiminnan kannalta kriittiset osa-alueet, kun samalla globaalin kattavuuden saavuttaminen hoidetaan valikoitujen avainkumppaneiden kautta. Toiseksi Remedy julkaisee vain omia pelejään, joten julkaisutoimintaa ei ole tarkoitus laajentaa muiden pelien julkaisemiseen. Kolmanneksi Remedy haluaa, että julkaisutoiminta on tiiviisti integroitu kehitystiimeihin koko pelien elinkaaren ajan.
AAA-pelien hinnoittelu ja volyymit
Myyntivolyymit ovat kriittisin ajuri Remedyn omistamien pelibrändien liikevaihdon osalta. AAA-pelien hinnat ovat melko standardoituneita ja nykyään ne ovat noin 60-80 euron tasolla julkaisun yhteydessä. Pidemmällä aikavälillä hinnat vaihtelevat 10-50 eurossa alennuskampanjoista riippuen. Huono- ja hyvälaatuisen pelin hinta on alussa sama, mutta huonon pelin myyntiä on vaikeampi parantaa myöhemmin alennuskampanjoilla.
Nyrkkisääntöinä AAA-pelien myynnissä voidaan pitää seuraavia volyymejä pelin ensimmäisten vuosien aikana: heikosti myyvä peli (1 milj. kpl), kohtalaisesti myyvä peli (2 milj. kpl), erittäin hyvin myyvä peli (5-10 milj. kpl) ja jättimenestys (>10 milj. kpl). Siten liikevaihdon näkökulmasta yksittäisen pelin haarukka on muutamista kymmenistä miljoonista jopa miljardiluokkaan.
Remedyn kilpailuetu pelimarkkinalla on yhtiön kyky tehdä tehokkaan tuotannon ja teknologian ansiosta korkealaatuisia AAA-pelejä myös suhteellisen pienillä budjeteilla. Tällöin yhtiön pelit ovat kannattavia jo muutaman miljoonan kappaleen myyntimäärillä. Lisäksi tämän ansiosta yhtiö pystyy kehittämään tietylle kohderyhmälle selkeästi valtavirrasta erottuvia pelejä, jolloin yhtiö ei kohtaa aivan niin suoraa kilpailua suurimpia pelistudioita vastaan. Remedyn pelien ”outous” ja erilaisuus kuitenkin väistämättä myös karsii potentiaalista ostajakuntaa.
Itsejulkaisu kasvattaa potentiaalia
Remedyn tavoitteena jokaisen peliprojektin kohdalla on saavuttaa vähintään 100 %:n sijoitetun pääoman tuotto. Jokaisen projektin osalta tämä tarkoittaa ensin potentiaalisen pelaajakunnan kartoittamista, ja tämän jälkeen pelin kehitysbudjetin sovittamista linjaan pelin potentiaalin kanssa. Hyvin menestyvillä peleillä on potentiaalia tuottaa moninkertaisesti projektiin sijoitetut pääomat, ja tämä optionaalisuus onkin Remedyn liiketoimintamallissa yksi kiinnostavimpia asioita. Yhtiö on kertonut, että Control Resonantin pitäisi myydä noin 3-4 milj. kopiota 100 %:n ROI-tavoitteeseen pääsemiseksi (sis. mahdollisesti myös liikevaihtoa b2b-sopimuksista).
Havainnollistus peliprojektin tuottopotentiaalista julkaisijan kanssa tai itsejulkaistuna
Yllä olevat laskelmat havainnollistavat Remedyn pelien tuottopotentiaalia julkaisijan kanssa (rahoitus 100 % ja osuus tuotoista 50 %) sekä itsejulkaistuna. Pitkälti kiinteästä kulurakenteesta johtuen projektin tuotto kasvaa merkittävästi, mikäli pelimyynti nousee 100 MEUR:sta 200 MEUR:oon. Mielestämme Remedyn tulevilla pelihankkeilla on hyvinkin potentiaalia saavuttaa tämän tasoista myyntiä, ja hittipelillä myynti voisi olla vielä selvästi tätä enemmän.
Peliprojektit
Lisätietoja
Lähde: Inderes
1 Inderesin karkeita arvioita projektien tuotantobudjeteista ja jakosuhteista.
2 Julkaisijan rahoittama tuotanto- ja markkinointibudjetti täytyy kattaa kokonaan tai osittain ennen Remedylle tuloutuvia rojalteja.
3 Remedy rahoitti tuotannon loppuvaiheessa myös jonkin verran Alan Wake 2:sta pelin huippulaadun varmistamiseksi.
4 Vanha julkaisusopimus 505 Gamesin kanssa, 2025 alkaen Remedyn osuus nettomyynnistä 100 %
5 Remedy toimii pelin julkaisijana ja vastaa markkinointikuluista, joten saa suuremman osuuden pelimyynnistä. Pelin
myyntituotot jaetaan tasan siihen asti, kunnes tuotantobudjetti on katettu.
Control (katso traileri täältä)
Remedyn moniprojektimalliin nojaavan strategian ensimmäinen itse omistama pelibrändi oli elokuussa 2019 julkaistu Control. Control on kolmannen persoonan toimintaseikkailu, jonka pelimaailma oli huomattavasti avoimempi kuin Remedyn aiemmissa, selvästi lineaarisemmin etenevissä peleissä. Pelikokemuksen pituus oli myös tuolloin yhtiön aiempia pelejä pidempi.
Controlin tuotantobudjetti oli noin 30 MEUR, josta sen aikainen julkaisija 505 Games rahoitti 55 %. Remedyn osuus Controlin nettomyynnistä oli 45 %, ja vuodesta 2025 lähtien 100 %, sillä helmikuussa 2024 Remedy hankki kaikki Control-pelibrändin oikeudet 505 Gamesilta.
Control sai erittäin hyvän vastaanoton (Metascore 84/100) ja peli keräsi lukuisia kriitikkopalkintoja. Controlin myynti kehittyi kuitenkin julkaisun jälkeen alussa vain kohtalaisesti, ja pelin erittäin hyvät kriitikkoarviot huomioiden, sillä olisi ollut potentiaalia parempaankin. Peli kuitenkin jatkoi hyvää myyntiä digitaalisissa kanavissa, ja on ollut menestys myös kaupallisesta näkökulmasta. Controlia on myyty yli 6 miljoonaa kopiota, sitä on pelannut yli 20 miljoonaa pelaajaa ja se on tuottanut jo selkeästi yli 100 MEUR nettoliikevaihtoa.
FBC: Firebreak (katso traileri täältä)
Kesäkuussa 2021 Remedy kertoi kehittävänsä Controlin maailmaan sijoittuvaa moninpelihanketta (koodinimi Condor). Lokakuussa 2024 Remedy paljasti Condorin olevan FBC: Firebreak, joka on kolmen pelaajan yhteistyöhön perustuva ensimmäisen persoonan ammuntapeli. Pelin kehitysbudjetti oli noin 30 MEUR ja se oli Remedyn ensimmäinen itsejulkaistu pelihanke. Liiketoimintamalliltaan peli oli AAA-pelin ja palvelupohjaisen pelin yhdistelmä (service-based fixed price), jossa peruspelin (hinta 40e) lisäksi tarjolla oli maksullista lisäsisältöä.
Remedy julkaisi pelin 17.6.2025 ja sen kriitikko- ja pelaaja-arviot jäivät heti alussa vaisuiksi. Peli ei myöskään ottanut kunnolla tuulta siipiensä alleen myöhemmin tehdyistä päivityksistä huolimatta, ja kokonaisuutena pelin myynti jäi hyvin heikoksi. Tämän vuoksi Remedy joutui lokakuussa 2025 antamaan tulosvaroituksen ja tekemään 14,9 MEUR:n alaskirjauksen, joka kattoi suurimman osan pelin aktivoiduista kehittämismenoista ja sille kohdistetuista hankituista julkaisu- ja jakeluoikeuksista. Vuoden 2026 alussa tehdyn viimeisen isomman päivityksen jälkeen Remedy ei enää aktiivisesti kehitä FBC: Firebreakia. Peli pidetään kuitenkin saatavilla kaikilla alustoilla, sillä sen ylläpitokustannukset ovat hyvin minimaaliset. Emme ennusta pelin tuovan enää olennaista liikevaihtoa Remedylle.
Remedyn tappioita projektin suhteen rajasi se, että peli oli saatavilla heti julkaisupäivänä Microsoftin PC Game Pass ja Game Pass Ultimate sekä PlayStation Plus -palveluissa. Arviomme mukaan Remedy on saanut näistä sopimuksista noin 10-12 MEUR, mikä kattaa noin kolmasosan kehitysbudjetista. Tämä oli mielestämme järkevää riskienhallintaa ensimmäisen (ja todennäköisesti viimeisen) moninpelihankkeen kohdalla.
Control Resonant (katso traileri täältä)
Control Resonant on alkuperäisen Controlin jatko-osa, joka on genreltään toimintaroolipeli (Action RPG). Pelin päähahmo on Dylan Faden, joka on alkuperäisen pelin päähahmon Jesse Fadenin veli. Pelin tapahtumat sijoittuvat Manhattanille. Remedy julkaisi pelin digitaalisesti 24.9.2026 PC:lle, PlayStation 5:lle ja Xbox Series X|S:lle. Fyysinen versio tuli myyntiin 15.10.2026. Perusversion hinta oli julkaisussa pyöristettynä 60 euroa/dollaria.
Remedy itsejulkaisi pelin, mutta Annapurna Pictures rahoitti 50 % sen arviolta noin 50 MEUR:n kehitysbudjetista. Tästä sovittiin elokuussa 2024 tehdyssä strategisessa yhteistyösopimuksessa. Sopimuksen mukaan Annapurna saa myös oikeudet laajentaa Control ja Alan Wake -pelibrändejä elokuviin ja televisioon. Remedy säilyttää kuitenkin molempien pelibrändien immateriaalioikeudet.
Remedy ja Annapurna jakavat pelin myyntituotot tehtyjen investointien suhteessa siihen asti, kunnes pelin investoinnit (tuotanto+markkinointi) on katettu. Tämän jälkeen Remedy saa suuremman osuuden pelimyynnistä, koska se vastaa julkaisijana myös markkinointikuluista. Oletamme Remedyn osuuden myyntituotoista nousevan budjetin kattamisen jälkeen noin 60-75 %:iin. Vastavuoroisesti Annapurna saa suuremman osuuden audiovisuaalisista tuotannoista, joihin Remedyn ei tarvitse investoida pääomia.
Peli sai julkaisun yhteydessä erittäin hyvän vastaanoton kriitikoilta (Metascore 83/100). Pelaajat ovat ottaneet sen vastaan vielä paremmin. Metacriticin käyttäjäarvio on 8,8/10, ja Steamin tuoreimmista käyttäjäarvioista yli 90 % on myönteisiä. Remedy tuki julkaisua historiansa suurimmalla markkinointikampanjalla.
Control Resonant ylitti miljoonan myydyn kopion rajan 15.10.2026 noin kolme viikkoa julkaisunsa jälkeen. Lukuun sisältyvät myös jälleenmyyjille toimitetut fyysiset kopiot. Peli on Remedyn historian nopeimmin myynyt peli. Yhtiön mukaan lähes puolet pelaajista on uusia Control- ja Remedy-pelaajia, ja uusien pelaajien tavoittaminen oli pelin keskeinen tavoite. Alkupään myynti on jakautunut suunnilleen tasan PC:n ja konsolien välillä. Yhdysvallat on ollut selvästi suurin markkina, ja sen osuus myynnistä on lähes puolet. Eurooppa sen sijaan jäi jossain määrin yhtiön odotuksista. Pelillä oli lisäksi marraskuun alussa 2,4 miljoonaa wishlist-merkintää, joista on jo vähennetty pelin ostaneet.
Isossa kuvassa pelin myynti lähti hyvin liikkeelle, mutta alkuvaiheen myyntitahti on ollut jonkin verran alkuperäisiä odotuksiamme maltillisempi. Steamissa samanaikaisten pelaajien huippu oli noin 42 800, mikä on hyvä lukema, mutta ei vielä suuren hittipelin tasolla. Hyvät pelaaja-arviot ja suuri wishlist-määrä luovat mielestämme kuitenkin erittäin hyvän pohjan pitkälle myyntihännälle. Peli sai myös kuusi ehdokkuutta The Game Awards -gaalassa, joista yksi kategoria on vuoden peli. Toisaalta on vielä epäselvää, millä hintapisteellä iso osa potentiaalisista pelaajista saadaan konvertoitua ostajiksi.
Kaiken kaikkiaan Remedylle oli erittäin tärkeää onnistua Control Resonantin julkaisussa ja nyt yhtiön riskitaso on jonkin verran aiempaa pienempi. Arviomme mukaan pelin tuomat kassavirrat mahdollistavat nyt myös seuraavien pelien itsejulkaisun, mikä ei olisi ollut huonossa skenaariossa mahdollista.
Alan Wake Remastered ja Alan Wake 2
Remedy allekirjoitti maaliskuussa 2020 julkaisusopimuksen Epic Gamesin kanssa kahdesta peliprojektista. Pienempi näistä oli 10/2021 julkaistu Alan Wake Remastered (AWR). Suurempi puolestaan 27.10.2023 julkaistu Alan Wake 2. Pelit julkaistiin PC:llä Epic Games Storessa sekä PlayStation 5 ja Xbox X|S -alustoilla. Alkuperäinen Epicin kanssa tehty julkaisusopimus oli ehdoiltaan erittäin suotuisa silloisessa kehitysvaiheessa olleelle Remedylle. Epic rahoitti projektien kehitystyön täysin ja sitoutui panostamaan markkinointiin merkittävästi. Kun kehitys- ja julkaisukulut on katettu pelimyynnistä, nettotuotot jaetaan Epicin ja Remedyn kesken puoliksi. Remedy omistaa myös pelien immateriaalioikeudet.
Loppuvaiheessa Remedy investoi jonkin verran omaa rahaa Alan Wake 2:n kehitykseen varmistaakseen pelin huippulaadun. Kokonaisuutena projektin budjetti nousi alkuperäisestä, mikä on hidastanut pelin kulujen kattamista. Nämä loppuvaiheen ylimääräiset kehityskulut huomioiden peli ei ollut vielä Q3'26-raportin aikoihin ollut Remedylle kannattava hanke, vaikka Epicin investoimat tuotanto- ja markkinointikulut katettiin vuoden 2024 loppuun mennessä. Tämä tieto alleviivaa sitä, että suunnitelluista tuotantobudjeteista on erittäin tärkeää pyrkiä pitämään kiinni.
Alan Wake Remastered
Remedy ei ole kertonut projektien tarkkoja budjetteja, mutta arvioimme AWR:n kehitysbudjetin olleen noin 8 MEUR, mikä heijastelee remasterointiprojektien huomattavasti kevyempää ja lyhyempää kehityssykliä. Samalla pelin myyntihinta (30e) oli julkaisun yhteydessä selvästi perinteistä AAA-peliä matalampi. AWR sai julkaisunsa jälkeen hyvän vastaanoton sekä pelikriitikoilta (Metascore: 80/100) että pelaajilta. Peliä oli 11/2024 mennessä myyty yli 1,7 miljoonaa kappaletta ja se on tuonut Remedylle arviomme mukaan tähän mennessä noin 6-8 MEUR rojaltituloja (peli kattoi kustannuksensa 7/2023). AWR:n rooli oli myös tukea Alan Wake 2:n markkinointia ja auttaa Alan Wake -brändin tunnettuuden nostamisessa, sillä alkuperäisen pelin julkaisusta ehti kulua niin monta vuotta välissä. Peli julkaistiin esimerkiksi ensimmäistä kertaa PlayStationilla sekä Nintendo Switchillä.
Alan Wake 2 (katso traileri täältä)
Alan Wake 2 oli budjetiltaan Remedyn tähän asti suurin ja kunnianhimoisin pelihanke. Peli on genreltään selviytymiskauhupeli (survival horror), jossa Alan Waken lisäksi pelataan uudella päähahmolla, FBI-agentti Saga Andersonilla. Pelaajilla on myös huomattavasti enemmän vapauksia tutustua pelin tapahtumapaikkana toimivaan Bright Fallsin kaupunkiin sekä muihin ympäristöihin.
Arvioimme pelin tuotantobudjetin olleen lopulta yli 60 MEUR, kun uskomme alkuperäisen tavoitteen olleen noin 50 MEUR. Tämän lisäksi Remedy investoi loppuvaiheessa itse lisää pelin kehittämiseen. Arvioimme, että tämän päälle ainakin 10 MEUR käytettiin pelin markkinointiin. Peli oli myynyt vuoden 2024 loppuun mennessä yli 2 miljoonaa kopiota ja kattanut tuotanto- ja markkinointibudjettinsa. Remedy kertoi pelin myynnin ylittäneen 3 miljoonaa kopiota Q2'26 aikana. Karkeiden arvioidemme perusteella peli on tähän mennessä kerryttänyt Remedylle vajaa 15 MEUR rojaltituloja (sisältää b2b-maksuja pelimyynnin lisäksi).
Alan Wake 2 sai julkaisun yhteydessä erinomaisen vastaanoton kriitikoilta (Metascore 89/100), mikä alkuvaiheessa nostatti innostusta pelin mahdollisen myyntipotentiaalin suhteen. Tähän suhteutettuna pelin myynnin kehitys oli lopulta pettymys. Yksi keskeinen myyntiä rajoittava tekijä on PC:llä Steam-alustalta poissaolo. Alkuperäisestä budjetista lipsuminen ja sitä kautta rojaltituottojen viivästyminen myös korostaa projektien suunnittelun ja johtamisen tärkeyttä taloudellisissa raameissa pysymiseksi.
Max Payne 1&2 Remake
Remedy kertoi huhtikuussa 2022 tehneensä Rockstar Gamesin kanssa kehityssopimuksen remake-versioiden kehittämiseksi Max Payne- ja Max Payne 2: The Fall of Max Payne -peleistä. Sopimuksen puitteissa Remedy kehittää pelit yhtenä tuotteena PC-, PlayStation 5- ja Xbox Series X|S -alustoille omalla Northlight-pelimoottorillaan. Rockstar Games rahoittaa pelin kehityksen, ja kehitysbudjetti vastaa kooltaan Remedyn tavanomaista AAA-pelin tuotantoa. Olemme aiemmin arvioineet pelin budjetin olevan noin 60 MEUR, mutta se voi olla noussut jo tätä suuremaksi pitkään kestäneestä tuotantovaiheesta johtuen. Sopimuksen mukaan Remedyllä on mahdollisuus saada rojaltituottoja sen jälkeen, kun Rockstar Games on kattanut pelin kehitys- ja markkinointikulut sekä muut julkaisuun ja jakeluun liittyvät kustannukset. Projekti on ollut täydessä tuotannossa Q2'24 alkaen.
Liiketoimintamalliltaan projekti on Remedylle pienen riskin alihankintatyyppinen projekti, jossa kehitysmaksut tuovat yhtiölle tietyn katteen ja rojaltikomponentti tarjoaa tuottopotentiaalia pelin julkaisun jälkeen. Remedyllä on tämän projektin suhteen kaksi keskeistä tavoitetta: 1.) kehittää erinomainen ja menestyvä peli ja 2.) rakentaa samalla vahva action-pelitiimi. Pidämme mahdollisena, että Max Payne jää viimeiseksi alihankintaprojektiksi Remedylle, ja tästä vapautuva tiimi alkaa kehittää uutta peliä joko Remedyn nykyisiin pelibrändeihin (Alan Wake ja Control) tai kokonaan uutta pelibrändiä.
Crossfire
Remedy teki vuosina 2016-2022 yhteistyötä korealaisen Smilegaten kanssa ja kehitti alihankintamallilla yksinpeliosuudet Smilegaten Crossfire-peleihin (Crossfire HD ja X). Alkuperäinen Crossfire on erittäin suosittu online-peli Kiinassa tehden lähes miljardin euron liikevaihtoa vuosittain. Crossfire HD on alkuperäisen pelin remasteroitu versio ja se julkaistiin Kiinassa marraskuussa 2021. Crossfire X oli puolestaan Xbox-alustalle tehty konsoliversio pelistä, joka julkaistiin helmikuussa 2022. Crossfire X:n vastaanotto pelaajien ja kriitikoiden keskuudessa oli surkea (Metascore: 38/100), ja peli suljettiin vuoden 2023 aikana. Erityistä kritiikkiä sai pelin moninpeli, jota Remedy ei kehittänyt. Arviomme mukaan jo pelkästään kehitysmaksujen ansiosta Smilegate-alihankinta oli Remedylle hyvin kannattavaa liiketoimintaa ja sen tuomat tasaiset kassavirrat tasoittivat osaltaan moniprojektimallin ylösajoon liittyneitä riskejä.
Sijoitus- ja riskiprofiili
Päivitetty:
Sijoitusprofiili
- Harvinainen listattu AAA-pelinkehittäjä
- Itsejulkaisu mahdollistaa erittäin korkean tuottopotentiaalin pelien menestyessä
- Vahvat näytöt laadukkaista peleistä, mutta kaupallinen jättipotti puuttuu vielä
- Suuri ja kasvava markkina, jonka trendit suotuisia yhtiölle
- Useita kilpailuetuja (pelien laatu, positioituminen, teknologia)
Potentiaali ja arvoajurit
Itseomistetut pelibrändit (Alan Wake ja Control) mahdollistavat jatko-osien kehittämisen
Skaalautuva liiketoimintamalli mahdollistaa erinomaisen kannattavuuden pelien menestyessä
Moniprojektimalli tuo jatkuvuutta, tasaa riskejä ja tarjoaa skaalaetuja
Oma pelimoottori ja pelinkehitystyökalut tuovat skaalautuvuutta ja kilpailuetua
Riskit
Yksittäisten pelien menestykseen liittyvät riskit korostuvat entisestään itsejulkaisun myötä
Pitkät kehityssyklit ja mahdolliset projektihaasteet voivat moniprojektimallissa viivästyttää kerralla useampaa projektia
Pelialan kireä kilpailu huippuosaajista sekä pelaajien ajasta ja rahasta
Teknologia- ja markkinatrendit muuttuvat nopeasti
Muutokset odotuksissa tulevien pelien osalta voivat aiheuttaa merkittävää volatiliteettia osakkeeseen
Harvinainen listattu AAA-pelinkehittäjä
Remedy on vuosien mittaan osoittanut kykynsä kehittää erittäin laadukkaita pelejä, mutta tämä ei ole vielä samassa mitassa näkynyt niiden kaupallisessa menestyksessä. Control Resonant on arviomme mukaan matkalla hyvin tuottavaksi projektiksi, mutta jokaiseen hankkeeseen sisältyvä pienen todennäköisyyden hittipelioptio ei kuitenkaan realisoitunut sen kohdalla. Sen tuottamat kassavirrat mahdollistavat kuitenkin Remedyn keskittymisen sen leipälajiinsa eli tarinavetoisiin yksinpeleihin Control- ja Alan Wake -pelibrändien ympärillä. Itsejulkaisun ansiosta pelien taloudellinen menestys näkyy voimalla Remedyn luvuissa, ja mahdollisen hittipelin skenaariossa potentiaali olisi erittäin merkittävä.
Remedyssä yhdistyy monta tunnusmerkkiä, jotka tekevät siitä mielestämme kiinnostavan pitkän aikavälin sijoituskohteen. Ensinnäkin yhtiö toimii rakenteellisesti kasvavalla ja erittäin suurella markkinalla, jonka trendit ovat yhtiölle suotuisia. Digitaalinen jakelu on mahdollistanut yhtiön asteittaisen siirtymän itsenäiseksi studioksi, joka julkaisee pelinsä itse. Control Resonant osoitti, että Remedy pystyy omalla julkaisutoiminnallaan tavoittamaan pelaajia maailmanlaajuisesti.
Toiseksi Remedyn tiimi on osoittanut moneen kertaan kykynsä luoda laadukkaita pelejä erittäin kilpaillulla markkinalla, mikä todistaa yhtiön kilpailuedut vahvoiksi. Oma Northlight-pelimoottori tukee laadukkaiden pelien tuottamista kustannustehokkaasti, ja vain harva AAA-studio maailmassa pystyy tekemään Remedyn kaltaista laatua 50-60 MEUR:n tuotantobudjeteilla. Tämä vahvistaa liiketoimintamallin skaalautuvuutta ja nostaa kannattavuuspotentiaalia.
Kolmanneksi Remedylle on kertynyt huomattavasti osaamista peliprojektien suunnittelusta ja johtamisesta, mikä mielestämme pienentää projektien pahojen viivästymisten riskiä. Moniprojektimallin ylösajovaiheessa ja Alan Wake 2:n kehityksessä yhtiöllä oli haasteita, mutta vuosien saatossa toimintatavat ovat kehittyneet ja tehostuneet. Tästä osoituksena on se, että Control Resonant saatiin ulos aikataulussa ja uusin oma pelihanke on edennyt tuotantoputkessa vauhdilla. Viime vuosiin mahtuu toisaalta myös virheitä, kuten moninpelihankkeet, jotka veivät yhtiöltä paljon fokusta ja pääomia.
Neljänneksi Remedyn liiketoimintamalliin sisältyy näkemyksemme mukaan riski-tuottosuhteen näkökulmasta houkuttelevaa optionaalisuutta. Mielestämme jatkossa täysin epäonnistuneen tarinavetoisen yksinpelin todennäköisyys on hyvin pieni, mutta jokin tulevista peleistä voi nousta todelliseksi hittipeliksi. Tällöin yhtiön tulospotentiaali on merkittävä. Jo pelkästään kohtuullisen hyvin menestyvillä peleillä yhtiön pitkän aikavälin tuloskasvunäkymät ovat arviomme mukaan vahvat.
Viidenneksi Remedyn taloudellinen asema on tukevalla pohjalla, ja Control Resonantin kassavirrat mahdollistavat arviomme mukaan seuraavien hankkeiden rahoittamisen ja itsejulkaisun ilman ulkopuolista rahoitusta. Siten sijoittajan näkökulmasta riskit esimerkiksi merkittävää diluutiota aiheuttavasta osakeannista ovat tällä hetkellä poissa pöydältä.
Riskiprofiili
Strategiaa rakennettu hallituin riskein
Remedyn strategia on listautumisesta lähtien edennyt isossa kuvassa askel kerrallaan, ja siirtymä vahvempaan arvoketjuasemaan on toteutettu hallituin riskein. Control Resonantin onnistunut julkaisu poisti pöydältä epäonnistuneen julkaisun skenaarion, mikä pienensi yhtiön lyhyen aikavälin riskejä. Vaikka yhtiön julkaistujen pelien katalogi asteittain laajenee, on yhtiö vielä hyvin riippuvainen yksittäisten pelien menestyksestä. Peliyhtiön liiketoiminnan logiikasta johtuen Remedyn riskiprofiili on keskimääräistä Helsingin pörssin yhtiötä korkeampi.
Näkemyksemme mukaan keskeiset sijoittajan kantamat riskit Remedyssä ovat:
- Remedy on riippuvainen yksittäisten pelien menestyksestä ja peliprojektien laadullisesta ja ajallisesta onnistumisesta. Tämä väistämättä nostaa yhtiön riskiprofiilia ja tuo volatiliteettia arvonmuodostukseen.
- Kilpailu AAA-pelien markkinalla on erittäin kovaa, ja pelien laatutason rima on vuosien mittaan noussut. Remedyn pitää pystyä tekemään jatkossakin huippulaatuisia pelejä kohtuullisilla budjeteilla, jotta taloudellinen yhtälö pysyy tasapainossa.
- Itsejulkaisu nostaa tuottopotentiaalia, mutta myös riskejä. Remedy vastaa julkaisijana markkinointikuluista, jotka syntyvät ennen pelin myyntituloja.
- Remedy on edelleen osittain riippuvainen kumppaneistaan. Max Payne Remaken julkaisuajankohta ja rojaltipotentiaali ovat Rockstarin käsissä, ja Annapurna saa osuuden Control Resonantin tuotoista myös budjetin kattamisen jälkeen.
- Yhtiön kassavirrat ovat syklisiä ja riippuvat pelijulkaisujen ajoituksista ja menestyksestä. Tämän vuoksi yhtiön on operoitava jatkuvasti vahvalla taseella.
- Kilpailu huippuosaajista on pelialalla kireää, ja Remedyn menestys nojaa vahvasti avainhenkilöihin.
- Nopeat markkina- ja teknologiatrendit. Nämä liittyvät kuluttajien impulsiiviseen käyttäytymiseen sekä teknologian nopeaan kehitykseen, kuten tekoälyyn.
Toimiala
Päivitetty:
Markkinat
Pelimarkkina on suuri ja globaali
Pelaamisen suosio on kasvanut 2000-luvulla dramaattisesti elintason nousun myötä. Tänä päivänä pelejä pelaa jo noin 3,6 miljardia ihmistä, ja pelaaminen on ylivoimaisesti suosituin viihdemuoto maailmassa. Markkinatutkimusyhtiö Newzoo arvioi globaalin pelimarkkinan koon olleen vuonna 2025 noin 202 miljardia dollaria, mikä tarkoittaa noin 9 %:n kasvua edellisvuodesta. Pelimarkkina otti huiman loikan koronapandemian myötä vuosina 2020-2021, jolloin markkina kasvoi kahdessa vuodessa yli 33 % eli lähes 50 miljardia dollaria. Tämän jälkeen markkina otti takapakkia vuonna 2022 ja polki isossa kuvassa paikoillaan 2023-2024. Vuonna 2025 pelimarkkina kohosi jälleen uusiin kaikkien aikojen huippuihinsa. Tulevina vuosina odotuksissa on noin 5 %:n kasvua.
Maantieteellisesti suurimman markkinan muodostaa Aasian ja Tyynenmeren alue (47 % markkinasta), mistä Kiina muodostaa reilut puolet. Tämän jälkeen suurimmat alueet ovat Pohjois-Amerikka (27 %) ja Eurooppa (18 %), joihin Remedylle keskeinen ison ruudun PC- ja konsolipelaaminen yhä pääasiallisesti painottuu. Konsolien suosio kasvaa kuitenkin nopeasti kehittyvissä maissa tulotason nousun myötä, ja Aasia ja Latinalainen Amerikka ovat myös merkittäviä ja kiinnostavia markkinoita Remedyn pelien näkökulmasta.
Remedy toimii konsoli- ja PC-alustoilla
Alustoittain jaoteltuna Remedylle keskeiset PC- ja konsolialustat muodostavat yhteensä noin 88 miljardin dollarin markkinan eli reilut 40 % koko pelimarkkinasta. Vuosi 2025 oli erityisesti PC-markkinalle vauhdikas (+12 %), eikä kasvu nojannut Newzoon mukaan yksittäiseen hittiin vaan laajaan premium-julkaisujen kattaukseen eri hintaluokissa. Konsolimarkkina kasvoi maltillisemmin (+3 %), kun pelimyynnin ja pelitilausten kasvu paikkasi mikromaksujen laskua. Remedyn kannalta olennaista on, että kysyntä on siirtymässä juuri sen kannalta olennaisille alueille, sillä pelien myynti kasvoi vuonna 2025 PC:llä 25 % ja konsoleilla 8 %. Samaan aikaan konsolien mikromaksutuotot supistuivat noin 5 % suurten palvelumallisten pelien (mm. Fortnite ja Call of Duty) hiipuessa. Pelaajien aika ja raha eivät siis enää valu yksinomaan jättimäisiin palvelupeleihin, vaan premium-yksinpelit ovat ottaneet takaisin osuutta pelaajien lompakosta. Markkina on silti saavuttanut kypsän vaiheen, ja pelaajien kokonaispeliaika ei enää juuri kasva, vaan jakautuu uudelleen. Top 20 -pelit vievät yli puolet kaikesta peliajasta. Tämä tekee kilpailutilanteesta rajun, eikä edes vakiintuneiden pelibrändien menestys ole taattua.
Kuluvana vuonna Newzoo odottaa konsolimarkkinan kasvavan 5 % noin 47 miljardiin dollariin, mutta ennuste lepää käytännössä marraskuussa julkaistavan GTA VI:n varassa. Ilman sitä konsolimarkkina saattaisi jopa supistua tänä vuonna. PC-markkinan kasvuksi Newzoo ennustaa 5 %, sillä vuoden 2026 julkaisukalenteri on edellisvuotta ohuempi ja vertailukausi kova. GTA VI:n PC-julkaisu (odotettu 2027) on lähivuosien merkittävin lisäpotentiaali PC-markkinalle.
Isossa kuvassa Remedyn markkinat ovat mielestämme hyvin vakaalla pohjalla, ja markkinan kasvuajurit ovat terveet. Uusimmat konsolit (PS5 >95 milj. kpl ja Xbox X/S >35 milj. kpl) ovat myyneet hyvin, ja vanhoista alustoista (PS4 >117 milj. kpl ja Xbox >51 milj. kpl) siirtyy yhä asteittain pelaajia näille. GTA VI:n odotetaan vielä vauhdittavan nykyisen sukupolven laitemyyntiä. Seuraavan konsolisukupolven aikatauluun liittyy vielä epävarmuutta, sillä tekoäly-infrastruktuurin imemä muistikomponenttien niukkuus on nostanut laitteistokustannuksia kaikilla alustoilla ja pakottanut laitevalmistajat hinnankorotuksiin.
Konsolipuolella digitaalisen jakelun rooli on jatkanut kasvuaan. Sonyn tilikaudella 2025 (päättyi 3/2026) jo 78 % PlayStationin pelimyynnistä oli digitaalista, ja tammi-maaliskuussa 2026 osuus kävi jo 85 %:ssa. Noin kahdeksan vuotta sitten vastaava osuus oli vasta 32 %. Digitaalinen jakelu on ollut yksi isoimpia toimialaa muuttaneita asioita, sillä se on siirtänyt merkittävän osan arvosta fyysisiltä jakelijoilta julkaisijoiden ja pelinkehittäjien suuntaan. Digitaalinen jakelu mahdollistaa myös pienemmille pelistudioille (kuten Remedylle) pelien itsejulkaisun, jolloin isompi osa arvosta jää pelinkehittäjille. Digitaalisen jakelun ansiosta pelien elinkaaria pystytään myös pidentämään merkittävästi. Lisämyyntiä tavoitellaan yhä useammin alkuperäisen pelin julkaisun jälkeen kehitettävillä lisäosilla (DLC). Lisäosien avulla pystytään myös tukemaan alkuperäisen pelin jo siinä vaiheessa todennäköisesti alennettua myyntihintaa ja houkuttelemaan pelille kokonaan uusia ostajia.
PC-pelien jakelu on jo pitkään ollut käytännössä kokonaan digitaalista. Kauppapaikoista Steam on ylivoimainen markkinajohtaja noin 75 %:n osuudella PC-pelien digitaalisesta jakelusta. Alustan käyttö kasvaa yhä, ja Steam rikkoi lokakuussa 2026 kaikkien aikojen ennätyksensä 43,5 miljoonalla yhtäaikaisella käyttäjällä. Haastajaksi noussut Epic Games Store ylsi joulukuussa 2025 ennätykselliseen 78 miljoonaan aktiiviseen pelaajaan, mutta liikevaihdolla mitattuna sen osuus PC-jakelusta on yhä vain muutamia prosentteja. Vuonna 2025 sen alustalla oli keskimäärin 67 miljoonaa kuukausittaista käyttäjää. Fortniten menestyksen myötä Epicillä on kuitenkin taloudellisia muskeleita haastaa Steamin asemaa.
Epicin mukaan Steamin veloittama 30 %:n jakelupalkkio (25 % 10 MUSD:n ja 20 % 50 MUSD:n myynnin jälkeen) ei ole kohtuullinen digitaalisen jakelun maailmassa. Epic itse veloittaa 12 %, ja pelin ensimmäisen miljoonan dollarin vuosimyynnistä ei kesästä 2025 alkaen peritä palkkiota lainkaan. Alustansa kasvattamiseksi Epic solmi aiempina vuosina pelinkehittäjien kanssa määräaikaisia yksinoikeudellisia jakelusopimuksia. Esimerkiksi Remedyn Control julkaistiin PC:llä ensimmäiseksi vuodeksi yksinoikeudella Epic Games Storeen, mistä Epic maksoi noin 9,5 MEUR. Summa oli merkittävä, sillä se kattoi lähes kolmasosan Controlin 30 MEUR:n tuotantobudjetista.
Mobiilipelaaminen kasvoi 2010-luvulla räjähdysmäisesti älypuhelinten yleistymisen myötä. Viime vuosien tasaisemman vaiheen jälkeen vuonna 2025 mobiilimarkkina kasvoi vahvasti (+11 %) noin 113 miljardiin dollariin eli yli puoleen koko pelimarkkinasta. Kasvu ei kuitenkaan enää tule uusista pelaajista, sillä latausmäärät ovat laskussa ja markkina kasvaa olemassa olevien pelaajien syvemmän monetisaation kautta. Mobiilipelaamisen kasvu ei ole ollut pois PC- ja konsolipelaamisesta, vaan mobiili toi täysin uuden kasuaalipelien kategorian, joka on tavoittanut kokonaan uusia kohderyhmiä.
Pelaajilla on tänä päivänä runsaasti vaihtoehtoja
Pelimarkkinalle on vuosien saatossa kasvanut useita ikonisia pelejä ja pelialustoja (esim. Fortnite, Roblox, Minecraft ja GTA), joita pelataan hurjia määriä vuodesta toiseen. Muutenkin moninpelit ja sosiaalisia elementtejä sisältävät pelit kasvattavat suosiotaan nuorten pelaajien keskuudessa. Samalla uusia laadukkaita pelejä julkaistaan vuosittain, mikä kasvattaa potentiaalisten hyvien pelien katalogia. Näin ollen uusien pelien on yhä vaikeampi erottua markkinassa, ja pelaajat selvästi suosivat jo olemassa olevia pelibrändejä. Newzoon mukaan PC:llä vain 79 peliä keräsi 80 % kaikesta peliajasta vuonna 2025, ja PlayStationilla vastaavaan riitti 74 peliä.
Keskittymisen suunta on kuitenkin hiljalleen kääntymässä. Top 20 -pelit vievät yhä yli puolet kaikesta peliajasta, mutta niiden osuus supistuu kaikilla alustoilla. Top 20 ulkopuolisten pelien peliaika on kasvanut vuodesta 2022 PC:llä 44 % ja PlayStationilla 32 %. Remedyn kannalta olennaista on tämän pitkän hännän koostumus, sillä se painottuu premium-hintaisiin rooli- ja seikkailupeleihin. Myös muiden kuin vuosittain julkaistavien uutuuspelien osuus PC:n liikevaihdosta on lähes kaksinkertaistunut 16 %:sta 30 %:iin vuosina 2022–2025. Markkinalla pelataan siis yhä laajalla kirjolla pelejä eri genreistä, mutta onnistuminen vaatii erinomaista laatua ja mielellään valmiiksi tunnettua pelibrändiä. Remedy asemoituu mielestämme tähän kehitykseen hyvin omistamiensa pelibrändien (Alan Wake ja Control) kautta.
Tilauspohjaiset pelipalvelut ovat tulleet jäädäkseen, mutta niiden rajat ovat käyneet ilmi
Viime vuosina tilauspohjaista liiketoimintamallia on tuotu vauhdilla myös pelaamiseen. Esimerkiksi Sonyn ja Microsoftin tilauspalveluista kuukausimaksua vastaan pääsee pelaamaan valikoimasta löytyviä pelejä. Microsoft on investoinut palvelunsa kehittämiseen ja sisältöön valtavia summia (mm. Activision Blizzardin osto 69 miljardilla dollarilla), mutta liiketoiminnan kokoluokka on tähän suhteutettuna yhä vaatimaton. Game Passin liikevaihto oli Microsoftin tilikaudella 2025 vajaat 5 miljardia dollaria, ja viimeisin virallinen tilaajaluku on yhä helmikuun 2024 noin 34 miljoonaa. Wall Street Journalin heinäkuussa 2026 raportoimien tietojen mukaan tilaajia oli enää noin 30 miljoonaa, mikä on kaukana Activision-kaupan asiakirjoista paljastuneesta 77 miljoonan tavoitteesta vuodelle 2026. Malli on osoittautunut vaikeaksi myös hinnoitella. Lokakuussa 2025 Microsoft nosti Ultimate-tason hintaa 50 % 29,99 dollariin kuukaudessa, mikä johti yhtiön oman johdon mukaan miljoonien tilaajien lähtöön muutamassa kuukaudessa. Huhtikuussa 2026 hinta laskettiin 22,99 dollariin.
Muutama vuosi sitten tilauspalveluiden vahvistuminen näytti mielestämme yhdeltä itsenäisten pelistudioiden keskeisistä pitkän aikavälin uhkakuvista. Jos valtaosa laadukkaasta pelisisällöstä olisi saatavilla kohtuullista kuukausimaksua vastaan, pelaajien kannustimet ostaa täysihintaisia AAA-pelejä laskisivat, ja itsenäiset kehittäjät voisivat ajautua palveluntarjoajien alaisuuteen yritysostojen kautta. Viime vuosien kehitys on kuitenkin osoittanut mallin rajat. Edes Microsoftin käytännössä rajattomilla resursseilla tilaajamäärä ei ole kasvanut lähellekään tavoitteita, ja yhtiö on kääntänyt kurssia tuomalla aiemmat yksinoikeuspelinsä myyntiin myös PlayStationille. Skenaario, jossa tilauspalvelut syrjäyttäisivät premium-pelien ostamisen, näyttää siten tällä hetkellä hyvin epätodennäköiseltä. Remedyn kaltaiselle kehittäjälle tilauspalvelut ovatkin ennen kaikkea täydentävä tulovirta, kun sopimuksilla alustojen kanssa pelien elinkaarta ja yleisöä voidaan laajentaa.
Pilvipelaamisen tiellä vielä isoja haasteita ratkottavana
Tilauspohjaisten mallien jatkeena on konsoli- ja PC-pelien striimaaminen suoraan pilvestä. Google teki avauksen tällä saralla marraskuussa 2019 avatulla Stadia-palvelullaan, joka suljettiin kuitenkin jo tammikuussa 2023. Microsoft rakentaa pelien suoratoistoa Xbox Game Passin ja Sony PlayStation Plus -palvelunsa ympärille. Amazonilla on puolestaan oma Luna-palvelunsa. Markkinan suurin palvelu on Nvidian GeForce Now, jolla on yli 30 miljoonaa rekisteröityä käyttäjää ja jossa pelaajat striimaavat omista pelikirjastoistaan. Myös Remedyn pelit ovat palvelussa pelattavissa.
Kokonaisuutena pilvipelaamisen osuus koko pelimarkkinan liikevaihdosta on yhä alle 5 %. Pilvipelaaminen vaatii saumattomasti toimivan Internet-yhteyden, ja palvelun tuottaminen on kallista tarvittavan pilvikapasiteetin vuoksi. Merkittävä läpimurto vaatisi edelleen parempaa arvolupausta kuluttajille. Pelilaitteiden komponenttikustannusten nousu voi kuitenkin parantaa pilven suhteellista kilpailukykyä. Yleistyessään pelien suoratoisto kasvattaisi pitkällä aikavälillä merkittävästi AAA-pelien potentiaalista pelaajakuntaa, kun tarve pelilaitteen ostamiselle poistuisi. Suunnasta kertoo se, että Microsoftin mukaan yli kolmannes sen pilvistriimauksesta tapahtuu jo laitteilla, jotka eivät pystyisi ajamaan kyseistä peliä paikallisesti.
Tekoäly on siirtynyt kokeiluista osaksi pelinkehitystä
Generatiivinen tekoäly on parissa vuodessa siirtynyt kokeiluista osaksi pelinkehityksen arkea. Tekoälytyökaluja hyödynnetään pelisisällön ja koodin tuottamisessa, testauksessa, lokalisoinnissa sekä luovan suunnittelutyön tukena. Suuret julkaisijat ovat kertoneet vievänsä työkaluja systemaattisesti tuotantoputkiinsa. Lopullisten vaikutusten arvioiminen on yhä vaikeaa, mutta uskomme tekoälyn tehostavan pelinkehitystä monilla osa-alueilla, mikä tuo helpotusta paisuvien tuotantobudjettien kanssa kamppaileville kehittäjille. Samalla kehitysbudjetilla pystytään todennäköisesti jatkossa tuottamaan entistä laajempia ja näyttävämpiä pelejä. Pitkässä juoksussa myös pelaajien omat mahdollisuudet luoda sisältöä peleihin (UGC) todennäköisesti paranevat tekoälyratkaisujen myötä.
Kolikon kääntöpuolena tekoäly madaltaa sisällöntuotannon kynnystä kaikilta, jolloin erottautumisen merkitys (brändi, laatu, omaleimainen tarinankerronta) vain korostuu. Tämä kehitys pikemminkin vahvistaa kuin heikentää Remedyn kaltaisten vahvan identiteetin studioiden suhteellista asemaa. Tekoälyn käyttöön liittyy kuitenkin myös riskejä. Kysymykset tekijänoikeuksista ovat oikeudellisesti yhä ratkaisematta, alustat edellyttävät kasvavassa määrin läpinäkyvyyttä (mm. Steam vaatii tekoälyn käytön ilmoittamista pelin kauppasivulla), ja pelaajayhteisöjen ajoittain voimakas vastareaktio tekoälysisältöön tekee huolimattomasta käytöstä myös maineriskin.
Kustannusinflaatio ja kiristynyt rahoitusympäristö ovat karsineet toimialaa
AAA-pelien kehityskustannukset ovat nousseet konsolisukupolven aikana rajusti. Siinä missä ison budjetin pelit maksoivat aiemmin tyypillisesti 50–150 miljoonaa dollaria, uusimpien suurjulkaisujen budjetit ovat nousseet yli 200 miljoonaan dollariin. Suurimmissa peleissä kokonaispanostukset markkinointeineen voivat ylittää 500 miljoonaa dollaria ja esimerkiksi GTA VI:n budjetin on arvioitu olevan jopa yli miljardi dollaria. Kun koronavuosien kysyntäpiikki normalisoitui ja korkotaso nousi, pandemian aikana aggressiivisesti laajentunut toimiala ajautui usean vuoden saneerausvaiheeseen, jossa julkaisijat ovat sulkeneet studioita, peruneet projekteja ja keskittäneet panostuksensa harvempiin ja isompiin peleihin.
Vielä selvemmin ympäristön muutos näkyy rahoitusolojen kiristymisenä. Matthew Ballin mukaan pelialan yksityinen rahoitus supistui vuonna 2025 vielä 55 % edellisvuodesta, ja riskirahoituksen taso on noin 85 % alle vuoden 2021 huippujen. Otsikkotason ennätysluvuista huolimatta markkina on siis länsimaisen pelinkehittäjän näkökulmasta vaativampi kuin aikoihin, sillä kasvu tulee pääosin olemassa olevien pelaajien syvemmästä monetisaatiosta ja on vahvasti keskittynyttä. Ballin mukaan yksin Roblox vastasi noin kahdesta kolmasosasta toimialan nettokasvua vuonna 2025, ja kiinalaiset julkaisijat ovat vieneet noin puolet globaalista pelaajakulutuksen kasvusta vuodesta 2019.
Remedyn liiketoimintamalli on historiassa nojannut kumppanirahoitukseen (mm. Epic Games ja 505 Games, nykyisin Annapurna Control Resonantissa), ja tällaisten sopimusten saatavuus ja ehdot ovat heikentyneet toimialan riskinottohalun ja rahoituksen tarjonnan supistuessa. Samaan aikaan Remedy on siirtynyt itsejulkaisemaan pelejään, joten yhtiö ei ole enää yhtä riippuvainen kumppanien kanssa tehtävistä sopimuksista. Samalla toimialan sopeutus on ohentanut kilpailevaa julkaisukalenteria peruttujen projektien myötä ja parantanut osaavan työvoiman saatavuutta. Isossa kuvassa toimiala palkitsee mielestämme nyt entistä selvemmin studiot, jotka pystyvät tuottamaan korkeaa laatua kurinalaisella budjetilla.
Kilpailu
Kilpailun luonne pelialalla
Riippumatta markkinasta, peligenrestä tai alustasta, peliyhtiöt kilpailevat viime kädessä kuluttajien käytettävissä olevasta ajasta ja rahasta. Kilpailu ajasta on viime vuosina kiristynyt myös pelialan ulkopuolelta: pelaajien kokonaispeliaika ei enää juuri kasva, ja pelit kilpailevat huomiosta yhä suoremmin muun interaktiivisen viihteen (lyhytvideot ja some) kanssa. Pelialan kilpailu on globaalia ja maantieteellisten tekijöiden merkitys on pientä digitaalisen jakelun aikakaudella. Sen sijaan kilpailua määrittävät esimerkiksi julkaisualusta, pelin genre ja tuotannon koko. Remedyn premium-pelien kategoriassa kilpailu on esimerkiksi hyvin erilaista kuin mobiilipeleissä. AAA-peleissä alalle tulon kynnys on selvästi korkeampi, kilpailijoita on maailmassa vain kourallinen ja tuotannot ovat merkittävästi suurempia. Pelit ovat kuitenkin jakautuneet omiin alakategorioihinsa ja pelinkehittäjät ovat fokusoituneet omien vahvuuksiensa mukaan kehittämään tietyn genren pelejä (esim. toiminta, seikkailu, roolipelit, ajaminen). Remedyn erikoisosaamista ovat tarinankerronnalliset toimintapelit.
Markkinalla kuluttajien huomiosta käydään kovaa kilpailua, ja huomio kiinnittyy peleistä tehtäviin arvioihin sekä keskusteluun, jota käyvät pelimedian ohella yhä enemmän sisällöntuottajat ja striimaajat. Striimaajista onkin tullut AAA-pelien yksi keskeisimmistä kanavista tavoittaa pelaajia. Erityisesti AAA-peleissä pelaajat seuraavat arvosteluita ja kommentteja tarkasti ennen ostopäätöksen tekoa. Yksi isoimmista riskeistä Remedyn markkinoilla onkin kilpailun laatu, eikä niinkään määrä. Remedyn tulee pystyä tekemään todella korkealaatuista, mutta samalla isoimmista toimijoista erottuvaa sisältöä pärjätäkseen kilpailussa. Sijoittajan kannalta tähän pitäisi päästä vielä järkevän kokoisilla tuotantobudjeteilla.
Remedyn kilpailijat
Remedyn kilpailukenttä ei ole mustavalkoisesti määriteltävissä. Loppukuluttajien euroista ja ajasta kilpailtaessa vastassa ovat muut toimintapelit, kokonaan vaihtoehtoiset pelikategoriat sekä isommassa kuvassa myös muut viihdemuodot kuin pelaaminen.
Remedyn kaltaisia itsenäisiä AAA-pelistudioita on maailmalla vähän, sillä suuri osa on päätynyt yritysoston kohteeksi. Esimerkiksi Microsoft, Sony ja Tencent ovat olleet historiassa aktiivisia yritysostoissa. Ostoaalto on sittemmin laantunut toimialan taantuman myötä. Itsenäisten laatustudioiden harvinaisuus tekee Remedystä yhä kiinnostavan ostokohteen usealle toimijalle. Itsenäisistä studioista vielä pienemmän joukon muodostavat ne, jotka tekevät Remedyn tavoin tarinankerronnallisia toimintapelejä. Uuden kilpailun syntymistä kategoriaan hidastaa korkea alalle tulon kynnys: esimerkiksi ajopeleihin erikoistuneen studion on hyvin vaikeaa vaihtaa toimintapeleihin, sillä niiden kehitys vaatii erilaista teknologiaa ja osaamista. Kynnys ei kuitenkaan ole enää yhtä suojaava kuin aiemmin, sillä erityisesti kiinalaiset studiot ovat osoittaneet kykenevänsä murtautumaan premium-pelien kärkeen (esim. Black Myth: Wukong).
Remedyn kilpailuedut
Remedy on kyennyt vuosien saatossa menestyksekkäästi luomaan useita maailmanluokan pelejä erittäin kilpailulla markkinalla, mikä nähdäksemme kertoo yhtiöllä olevan selkeitä kilpailuetuja. Remedyn keskeiset vahvuudet mielestämme ovat seuraavat:
- Remedy kykenee kehittämään erittäin pidettyjä ja hyvälaatuisia pelejä. Yhtiöllä on vahvaa osaamista haastavista ja pitkäaikaisista pelituotannoista. Vahva maine ja kolmessa vuosikymmenessä rakentunut luova kulttuuri tarjoavat neuvotteluvoimaa kumppanuuksiin ja houkuttelevat yhtiöön alan parhaita osaajia.
- Remedyn pelinkehitys rakentuu valtavirrasta poikkeaviin, tarinankerronnaltaan uniikkeihin peleihin. Yhtiö ei yritä tavoitella isompien kilpailijoiden tavoin ”suurta massaa”, jolloin peleihin voidaan tuoda paremmin erottuvia tekijöitä. Yhtiö itse kuvaa omaleimaisen tarinankerronnan, pelattavuuden ja "äänensä" yhdistelmää mahdottomaksi kopioida.
- Northlight-pelimoottori mahdollistaa moniprojektimallissa skaalaetuja, joiden ansiosta pelejä pystytään kehittämään tehokkaammin. Oma teknologia tarjoaa myös tärkeää jatkuvuutta, kun aiemmin kehitettyä koodia ja elementtejä voidaan hyödyntää myös muissa projekteissa.
- Oman teknologia-alustan sekä pääosin samaan toimipaikkaan (Espoo) keskitettyjen toimintojen ansiosta Remedy pystyy tuottamaan huippulaatuisia pelejä huomattavasti useita AAA-kilpailijoita alhaisemmilla kuluilla. Tällöin pelin ei tarvitse myydä aivan niin paljoa ollakseen kannattava.
- Omien pelibrändien omistus ja itsejulkaisu antavat yhtiön ohjata franchise-strategiaa, julkaisuja ja markkinointia oman visionsa mukaan. Onnistumisista aiempaa suurempi osa jää yhtiölle itselleen.
- Remedylle on rakentunut vahva brändi pelaajien keskuudessa. Pelejä ostetaan paitsi pelibrändin, myös Remedyn nimen perusteella. Yhtiöllä on myös nyt kaksi elinvoimaista ja kasvavan pelaajakunnan omaavaa pelibrändiä (Alan Wake ja Control), joiden päälle rakentaa tulevia peliprojekteja.
Strategia ja taloudelliset tavoitteet
Päivitetty:
Strategia
Strategia edennyt isossa kuvassa listautumisesta asti
Remedy lähti vuoden 2017 listautumisen jälkeen toteuttamaan strategiaansa, jonka kulmakivenä oli siirtyä parempaan asemaan arvoketjussa, luoda pitkäkestoisempia pelejä ja hallita samalla riskejä siirtymällä usean projektin malliin. Muutosmatka alihankkijasta täysin projektien kehityksestä ja julkaisusta vastaavaksi itsenäiseksi studioksi on ollut pitkä ja välillä kuoppainen. Isossa kuvassa asiat ovat kuitenkin jatkuvasti menneet oikeaan suuntaan. Yhtiö omistaa nyt molempien pelibrändiensä täydet oikeudet, ja itsejulkaisu on siirtynyt suunnitelmista toimeenpanoon.
Maaliskuussa 2026 aloittanut uusi toimitusjohtaja Jean-Charles Gaudechon on kiteyttänyt strategian painopisteet kolmeen pilariin: pelibrändien laajentaminen, itsejulkaisu ja kaupallinen kurinalaisuus. Käytännössä tämä tarkoittaa nähdäksemme sitä, että tulevat pelit ovat tarinavetoisia yksinpelejä yhtiön omien Control- ja Alan Wake -brändien ympärillä, ja Remedy julkaisee omistamansa pelit itse. Linjaus on siten strategian kaventamista yhtiön ydinvahvuuksiin. Se istuu hyvin myös vuoden 2024 lopussa päivitettyyn viralliseen strategiaan, jossa Remedy keskittyy maailmanluokan pelibrändien luomiseen ja kasvattamiseen, erottuviin kategorioidensa johtaviin peleihin, onnistuneet tuotannot mahdollistaviin työtapoihin sekä omistamiensa pelien itsejulkaisuun.
Onnistuessaan Remedyn strategian pitäisi näkyä laadukkaiden ja kaupallisesti menestyvien pelijulkaisujen tasaisena virtana vuosikymmenen loppuun ja itsejulkaisun ansiosta niiden taloudellinen menestys näkyy jatkossa täydellä voimalla Remedyn omissa luvuissa.
Onnistuneet pelijulkaisut voivat luoda itseään ruokkivan kierteen
Mikäli Remedy onnistuu luomaan nykyisiin pelibrändeihinsä (Alan Wake ja Control) tasaisesti uusia jatko-osia, spin-offeja ja laajennuksia, kasvattaa tämä asteittain yhtiön liikevaihtoa tuottavaa pelikatalogia. Menestyvät pelit myös kasvattaisivat asteittain pelien fanikuntaa, mikä laskisi entisestään tulevien pelijulkaisujen riskitasoa. Näin uusia pelejä voitaisiin kehittää jatkuvasti paremmalla riski-tuottosuhteella, mikäli Remedy pystyy samalla pitämään kiinni kohtuullisista tuotantobudjeteista pelien laadusta tinkimättä.
Control Resonantin onnistunut julkaisu oli tämän kierteen kannalta tärkeä askel, ja siitä on saatu jo konkreettista näyttöä. Alkuperäisen Controlin myynti vauhdittui jo Control Resonantin julkistuksen jälkeen joulukuussa 2025. Q3'26:lla alkuperäisen Controlin myynti ylitti sekä vertailukauden että alkuvuoden neljännesten tason. Kovalla alennuksella myytävä Control toimii samalla sisäänheittotuotteena Control-universumiin. Remedy Connected Universe tekee siten parhaimmillaan jokaisesta julkaisusta myös muiden pelien markkinointia.
Control Resonant on myös jo onnistunut laajentamaan pelisarjan yleisöä, kun lähes puolet pelin alkuvaiheen pelaajista oli uusia Control- ja Remedy-pelaajia. Tämä kasvattaa sitä fanikuntaa, jolle tulevia pelejä voidaan markkinoida. Pelillä oli lisäksi Q3-raportin julkaisun aikaan 2,4 miljoonaa wishlist-merkintää. Pidemmällä aikavälillä kierrettä voivat vahvistaa myös Annapurnan kanssa sovitut elokuva- ja tv-sovitukset, jotka voivat tuoda pelibrändeille uusia yleisöjä.
FBC: Firebreak oli puolestaan kokeilu laajentaa Control-brändiä uusiin yleisöihin moninpelikokemuksen kautta. Tältä osin strategian toteuttamisessa epäonnistuttiin. Pelin pienemmän budjetin myötä kokeilu tehtiin kuitenkin hallituin riskein.
Taloudelliset tavoitteet
Remedy julkaisi taloudelliset tavoitteensa vuoden 2024 lopun strategiapäivityksen yhteydessä. Yhtiö tavoittelee vuoden 2024 liikevaihdon (50,7 MEUR) kaksinkertaistamista vuoteen 2027 mennessä ja tasaista kasvua tämän jälkeen. Käyttökatemarginaalin tavoitellaan olevan 30 % vuoteen 2027 mennessä ja kannattavuutta pyritään ylläpitämään vähintään tällä tasolla strategiakauden (2025-2030) loppuun asti.
Tavoitteet eivät nähdäksemme ole enää täysin vertailukelpoisia asettamishetkeensä nähden itsejulkaisun vuoksi. Julkaisijana Remedy kirjaa itsejulkaistujen pelien digitaalisen myynnin bruttomääräisenä liikevaihtoonsa. Kulupuolelle jäävät alustojen noin 25 %:n jakelukulut sekä Annapurnalle tilitettävä osuus. Liikevaihto paisuu siten osin kirjausteknisesti, ja ennusteellamme vuoden 2027 liikevaihto (113 MEUR) ylittää tavoitetason. Samasta syystä bruttokirjaus laimentaa kannattavuutta. Ennusteillamme käyttökatemarginaali on vuonna 2026 noin 16 % ja vuonna 2027 noin 21 %. Pidemmällä aikavälillä kannattavuustavoite on mielestämme saavutettavissa hyvillä pelijulkaisuilla.
Liikevaihdon ja kannattavuuden ylläpitäminen vuodesta 2027 eteenpäin korkealla tasolla on kunnianhimoinen tavoite, koska isot pelijulkaisut aiheuttavat vaihtelua liikevaihtoon. Remedy tavoittelee keskimäärin yhden uuden pelin julkaisua noin vuodessa, mikä voi viitata myös noin puolentoistavuoden väleihin pelijulkaisuissa. Tahti toteutui vuosina 2025-2026 (FBC: Firebreak ja Control Resonant), ja vuodelle 2027 odotamme Max Payne 1&2 Remaken julkaisua. Vielä nimeämättömän projektin julkaisua odotamme vuoden 2028 loppuun, mutta luonnollisesti tässä kohtaa ajoitukseen liittyy vielä epävarmuutta. Jotta peli per vuosi -tahti voisi jatkua tämän jälkeen, täytyy Remedyn lähivuosina käynnistää uusia pelihankkeita.
Remedy on ottanut vuosien mittaan isoja kehitysaskelia useamman hankkeen samanaikaisessa pyörittämisessä sekä oman pelimoottorin ja muiden teknologioiden kehittämisessä. Yhtiön resurssit riittävät nykyisin kahden projektin samanaikaiseen kehittämiseen täydessä tuotannossa. Tämä tukee historiaa vauhdikkaampaa julkaisutahtia.
Taloudellinen tilanne
Päivitetty:
Historiallinen kehitys
Investointivaiheen jälkeen kohti kannattavaa kasvua
Historiallisesti Remedyn kasvua ja kannattavuutta määritti projektiluontoinen liiketoiminta ja kumppanisopimusten ehdot. Remedyn liikevaihto vaihteli vuosina 2011-2018 4-20 MEUR:n välillä, ja yhtiö teki jokaisena vuotena voitollisen tuloksen.
Moniprojektimalliin nojaava strategia alkoi heijastua lukuihin ensimmäistä kertaa vuonna 2019. Tällöin Controlin julkaisun myötä liikevaihto kasvoi 57 % ja liikevoittomarginaali oli 21 %. Vuosina 2020-2021 liikevaihto kasvoi 30 % ja 9 %, kun kehitysmaksuja tuloutui yhä useammasta projektista ja Controlista kertyi rojalteja. Kannattavuus oli näinä vuosina hyvällä tasolla.
Vuodet 2022-2023 olivat Remedylle selkeitä investointivuosia, kun yhtiöllä oli korkeimmillaan samaan aikaan kehitteillä viisi merkittävää pelihanketta. Samalla yhtiö otti isomman roolin hankkeiden rahoituksesta ja julkaisemisesta, mikä pienensi kehitysvaiheessa tuloutuvia kehitysmaksuja. Pienten rojaltituottojen ja voimakkaasti kasvaneiden kulujen vuoksi tulos oli erityisesti vuonna 2023 merkittävästi tappiolla. Liikevoiton tasolla tappioita syvensivät Vanguard-hankkeen uudelleenkäynnistykseen Kestrel-nimellä liittyneet kehitysmenojen alaskirjaukset (7,2 MEUR). Kestrel-hanke kuopattii vuoden 2024 aikana.
Vuosina 2024-2025 kulurakenteen kehitys rauhoittui selvästi. Samalla liikevaihto kasvoi kehitysmaksujen (Max Payne ja Control Resonant), rojaltien (Alan Wake 2) sekä omien pelien myynnin (FBC: Firebreak ja Control) myötä. Vuonna 2025 liikevaihto kasvoi 17,5 % 59,5 MEUR:oon ja käyttökatemarginaali nousi 19 %:iin. Liiketulos jäi kuitenkin 14,9 MEUR tappiolle FBC: Firebreakin kehitysmenoihin ja julkaisuoikeuksiin tehtyjen alaskirjausten (14,9 MEUR) vuoksi.
Vuonna 2026 Control Resonantin julkaisu muutti liikevaihdon rakenteen. Tammi-syyskuun liikevaihto kasvoi 48 % 62,9 MEUR:oon, josta pelimyyntien ja rojaltien osuus oli 44,1 MEUR ja kehitysmaksujen 18,9 MEUR. Omien pelien myynnistä on siten tullut Remedyn suurin liikevaihdon lähde. Samalla kulupuolelle on tullut uusi myynnin mukana liikkuva erä, kun alustamaksut ja Annapurnan rojaltit kirjataan kuluihin.
Isossa kuvassa Remedyn pelinkehitykseen liittyvien kulujen (ml. taseeseen tehtävät aktivoinnit) ei pitäisi enää olennaisesti kasvaa tulevina vuosina. Henkilöstömäärä on myös pysynyt viime vuodet vakaana, joten liikevaihdon kasvu heijastuu jatkossa voimalla tulosriveille. Itsejulkaisussa osa tästä kasvusta kuitenkin menee alustamaksuihin, kumppanien rojalteihin ja markkinointiin.
Pelinkehityksen kulut pääosin kiinteitä
Remedyn kuluista valtaosa liittyy pelien kehittämiseen. Kustannusrakenteesta merkittävä osa on siten kiinteitä henkilöstökuluja (2025: 24,9 MEUR, 42 % lv:sta). Projektin vaiheen mukaan vaihtelevan ulkoisen pelinkehityksen kulut olivat 18 % liikevaihdosta. Liiketoiminnan muut kulut olivat vuonna 2025 11,0 MEUR (19 % liikevaihdosta), ja niitä nostivat itsejulkaisuun liittyvät panostukset. Poistot ilman arvonalentumisia olivat 11,3 MEUR ja niihin vaikuttavat vuositasolla pelijulkaisujen ajoitukset.
Itsejulkaisun myötä kulurakenteeseen on tullut aiempaa enemmän muuttuvia eriä. Tammi-syyskuussa 2026 alustamaksut ja kumppanien rojaltit olivat 19,7 MEUR, ja ne liikkuvat suoraan pelimyynnin mukana. Myös markkinointikulut ovat nyt merkittävä erä, ja ne painottuvat pelien julkaisujen ympärille. Esimerkiksi liiketoiminnan muut kulut olivat Q3'26:lla 8,0 MEUR, kun Control Resonantin markkinointi oli huipussaan.
Remedy aktivoi omiin pelibrändeihinsä liittyviä kehitysmenoja, mikä tasaa yhtiön raportoitua tuloskehitystä pitkässä juoksussa. Vuosina 2024-2025 aktivoinnit olivat 8-11 MEUR ja tammi-syyskuussa 2026 menoja aktivoitiin 11,5 MEUR. Poistot alkavat, kun peli julkaistaan. Poistoaika on pelistä riippuen tyypillisesti 2-5 vuotta, ja se seuraa pelin odotettua myyntikäyrää. Aiemmista peleistä Alan Wake Remasteredin aktivoidut menot poistettiin Q3'24:ään mennessä ja Alan Wake 2:n Q3'26:lla. FBC: Firebreakin aktivoidut menot kirjattiin suurelta osin alas Q3'25:llä. Control Resonantin poistot alkoivat pelin julkaisusta syyskuussa 2026, ja ne muodostavat tulevina neljänneksinä valtaosan yhtiön poistoista.
Kassavirta
Tuotekehitysaktivointien vuoksi Remedyn tulos ja kassavirta poikkeavat usein toisistaan sekä kvartaali- että vuositasolla. Tuloskehitys on aktivointien ja niihin liittyvien poistojen myötä vakaampaa, mutta kassavirrat painottuvat pelien julkaisun yhteyteen. Alihankintana tehtävät projektit sekä osittain julkaisukumppanien rahoittamat peliprojektit ovat tuoneet kuitenkin historiassa Remedylle kassavirtaa myös pelinkehitysvaiheessa. Vuosina 2022-2025 vapaa kassavirta on yhtiön investointivaiheesta johtuen ollut luonnollisesti selvästi negatiivinen.
Rahoitus kunnossa kehitteillä olevia pelihankkeita varten
Vuonna 2024 tehty strateginen yhteistyösopimus Annapurnan kanssa Control Resonantin kehittämisestä sekä Tencentin kanssa solmittu 15 MEUR:n vaihtovelkakirja varmistivat Remedyn rahoitusaseman, jotta kaikki peliprojektit voidaan kehittää riittävällä laadulla ja taloudellisella liikkumavaralla. Remedyn liiketoimintamalli edellyttää vahvaa kassatilannetta, sillä liiketoiminta tarvitsee puskuria pelikehitysprojektien viivästymisten ja epäonnistumisten varalle. Yhtiöllä on oltava jokaisen peliprojektin jälkeen riittävät kassavarat seuraavaan projektiin riippumatta edellisen projektin onnistumisesta. Tämä korostuu entisestään yhtiön toimiessa myös peliensä julkaisijana.
Remedyn kassa ja likvidit sijoitukset olivat Q3'26:n lopussa 24,1 MEUR. Kassa laski edellisestä neljänneksestä, koska Control Resonantin myyntitulot kotiutuvat kassaan vasta Q4:llä. Likvidien rahoitusvarojen lisäksi taseen varat koostuivat pääasiassa 27,7 MEUR:n myyntisaamisista ja muista saamisista sekä aineettomista hyödykkeistä (31,8 MEUR). Saamiset koostuvat pääosin Control Resonantin myynnistä. Aineettomat hyödykkeet koostuvat pääosin aktivoiduista kehitysmenoista. Lisäksi taseessa oli 8,6 MEUR laskennallisia verosaamisia.
Taseen vastattavaa-puoli koostui pääosin omasta pääomasta (55,1 MEUR), Tencentin vaihtovelkakirjalainasta (16,1 MEUR) ja korottomista veloista (24,4 MEUR). Korottomat velat kasvoivat selvästi, koska niihin sisältyvät Annapurnalle maksettavat rojaltit ja Control Resonantin julkaisun markkinointikuluja. Muuta korollista velkaa Remedyllä ovat vain vuokrasopimusvelat (2,5 MEUR).
Vaihtovelkakirjalainan perustiedot
Tencentin antamalle 15 MEUR:n vakuudettomalle vaihtovelkakirjalainalle maksetaan vuotuista 8 %:n korkoa. Korko pääomitetaan lainaan vuosittain vuoden lopussa, joten lainalla ei ole vuotuista kassavirtavaikutusta. Laina erääntyy 5 vuoden kohdalla nostopäivästä (31.10.2024), jos vaihto-oikeutta tai oikeutta ennenaikaiseen takaisinmaksuun ei käytetä. Vaihtovelkakirjalaina on konvertoitavissa Remedyn osakkeiksi 3. vuosipäivästä alkaen. Konversiohinta on kiinteä 27,20 euroa, joten lainasta aiheutuu vain maltillinen 5,98 %:n diluutio osakekantaan. Ennen järjestelyä Tencent omisti Remedystä jo 14,8 %, joten lainan konvertoinnin jälkeen omistus voi nousta noin 19,6-19,9 %:iin.
Ennusteet
Päivitetty:
Ennusteiden lähtökohdat
Emme ole tehneet raportin yhteydessä ennustemuutoksia. Remedyn tulevien vuosien tuloskehityksen tarkka ennustaminen on haastavaa yhtiön liiketoimintamallin luonteesta johtuen. Myös aktivoitujen kehitysmenojen poistot tuovat yhtälöön oman muuttujansa erityisesti liikevoiton tasolla. Poistot alkavat pelin julkaisusta ja seuraavat pelin odotettua myyntikäyrää. Poistoaika on pelistä riippuen tyypillisesti 2-5 vuotta. Oletamme Remedyn investoivan vuosittain noin 16 MEUR, josta valtaosa on aktivoituja kehitysmenoja.
Remedyn siirtymä itsejulkaisuun tarkoittaa, että omien pelien digitaalinen myynti näkyy kokonaisuudessaan yhtiön liikevaihdossa. Samalla yhtiö vastaa jakelukustannuksista (oletus 25 % myynnistä) ja markkinointikuluista. Control Resonantin osalta kuluihin kirjataan lisäksi Annapurnalle tilitettävä osuus pelin tuotoista. Fyysisistä kopioista Remedy kirjaa liikevaihdoksi vain rojaltin, joka jää jäljelle jälleenmyyjien ja jakelijoiden katteiden, valmistuskulujen ja verojen jälkeen.
Remedyn liikevaihdon rakenne on muuttunut selvästi, kun omien pelien myynti on noussut Control Resonantin myötä suurimmaksi liikevaihtoeräksi. Itsejulkaisun vuoksi olemme eritelleet ennusteissa rojaltit ja omien pelien myynnin. Kannattavuusmielessä rojaltit tulevat Remedylle korkeammalla katteella, sillä julkaisijakumppani on jo maksanut niistä markkinointi- ja jakelukulut. Absoluuttisin tulosluvuin itsejulkaisu tarjoaa kuitenkin selvästi suuremman tulospotentiaalin.
Näkyvyys omien pelien myyntiin ja rojalteihin on luonnollisesti heikko. Kokonaisuutena ennusteemme odottavat tulevilta peleiltä hyvää menestystä. Näemme peleillä potentiaalia myös parempaan suoritukseen, mutta lopputulemien kirjo on projektitasolla leveä. Emme ennusta tuleville peleille erikseen b2b-sopimuksia, sillä näkyvyys niiden ajoitukseen ja kokoluokkaan on heikko. FBC: Firebreakista emme odota enää olennaista liikevaihtoa.
Lähivuosien tuloskehityksen kannalta ratkaisevaa on Control Resonantin myyntihäntä. Sen jälkeen vuorossa ovat Max Payne 1&2 Remaken rojaltit ja vuoden 2028 lopulle odottamamme seuraava itsejulkaistava peli. Tämän onnistuessa yhtiöllä on arviomme mukaan mahdollisuus nostaa kannattavuutta asteittain kohti tavoitteitaan vuosikymmenen loppua kohden.
Strategia pelihankkeiden valossa
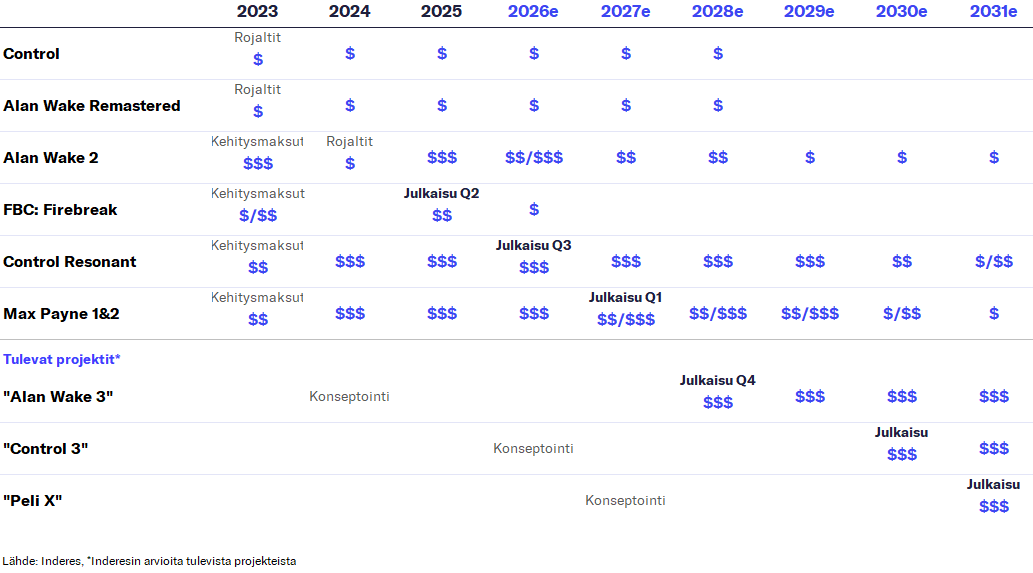
Pelikohtaiset oletukset
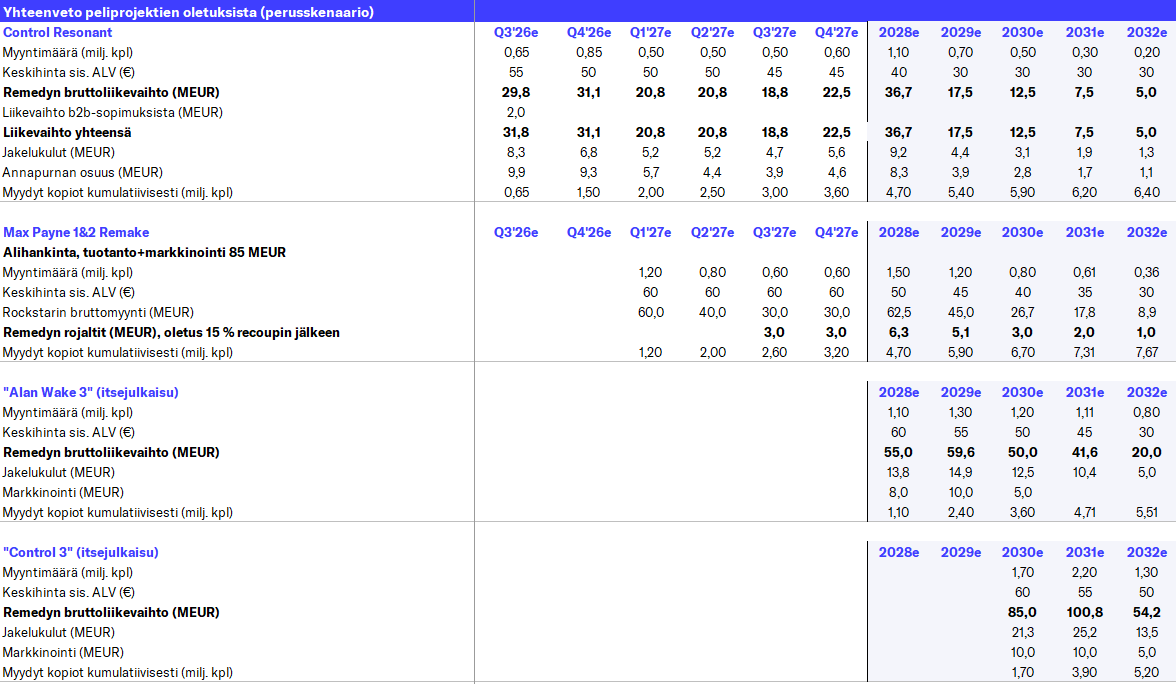
Lähivuosien ennusteet
Vuoden 2026 ennuste
Remedy ohjeistaa vuoden 2026 liikevaihdon (2025: 59,5 MEUR) ja käyttökatteen (2025: 11,3 MEUR) kasvavan edellisvuodesta. Ennusteillamme ohjeistus ylittyy selvästi Control Resonantin julkaisun myötä.
Ennustamme Remedyn vuoden 2026 liikevaihdon kasvavan 68 % 99,7 MEUR:oon ja käyttökatteen nousevan 15,9 MEUR:oon. Ennustamme Control Resonantin myyvän vuonna 2026 yhteensä 1,5 miljoonaa kopiota. Q3:lle osui arviomme mukaan noin 0,65 miljoonaa kopiota.
Kehitysmaksuja odotamme tuloutuvan tänä vuonna yhteensä noin 23 MEUR, mikä vaatii Q4:ltä vielä noin 4 MEUR:n tuloja Max Payne -projektista.
Poistot (2026e 16,4 MEUR) nousevat Control Resonantin poistojen alkaessa, ja siksi liikevoitto jää ennusteellamme lievästi tappiolliseksi (-0,6 MEUR).
Q4:lle ennustamme 36,8 MEUR:n liikevaihtoa ja 8,6 MEUR:n käyttökatetta. Oletamme Control Resonantin myyvän Q4:llä 0,85 miljoonaa kopiota, joista noin 0,2 miljoonaa on fyysisiä kopioita. Digitaalisen myynnin keskihinnan olemme asettaneet Q4:lle 50 euroon kovan kilpailun ja joulusesongin alennusten vuoksi. Remedyn mukaan markkinointi jatkuu Q4:llä selvästi Q3:sta pienemmällä tasolla, ja myös ulkoisen kehityksen kulut laskevat selvästi.
Vuoden 2027 ennuste
Vuonna 2027 ennustamme Remedyn liikevaihdon kasvavan 13 % 113 MEUR:oon ja käyttökatteen nousevan 23,2 MEUR:oon (20,6 % lv:sta). Liikevoitto nousee ennusteellamme 8,5 MEUR:oon.
Ennustamme Control Resonantin myyvän vuonna 2027 noin 2,1 miljoonaa kopiota laskevalla keskihinnalla. Ennusteellamme Annapurnan osuus pelin tuotantobudjetista tulee katetuksi vuoden 2027 alkupuolella. Tämän jälkeen oletamme Annapurnan osuudeksi 30 % pelin nettoliikevaihdosta, jolloin Remedyn osuus pelin tuotoista kasvaa.
Toinen uusi ajuri on Max Payne 1&2 Remake, jonka julkaisua odotamme vuoden 2027 alkupuolella. Julkaisuajankohdasta päättää Rockstar, joten siihen liittyy vielä epävarmuutta. Oletamme pelin tuotanto- ja markkinointibudjetiksi noin 85 MEUR ja pelin myyvän vuonna 2027 noin 3,2 miljoonaa kopiota. Remedyn rojaltit alkavat ennusteellamme vasta Q3'27:llä, kun Rockstar on kattanut kulunsa. Oletamme Remedyn osuudeksi tämän jälkeen 15 % pelin myynnistä. Kaikkiin edellä mainittuihin oletuksiin liittyy epävarmuutta, joten tässä kohtaa näkyvyys rojalteihin on hyvin heikko.
Vuoden 2027 ennusteemme olettaa tällä hetkellä vielä 18 MEUR:n liikevaihtoa kehitysmaksuista. Mikäli Remedy ei Max Payne -hankkeen jälkeen käynnistä uutta alihankintaprojektia, ei yhtiölle luonnollisesti enää tuloutuisi kehitysmaksuja. Tässä skenaariossa yhtiö panostaisi yhä vauhdikkaammin omien pelihankkeiden kehittämiseen, mikä kasvattaisi pidemmän aikavälin potentiaalia, mutta heikentäisi lyhyen tähtäimen tuloskehitystä. Uuden alihankintaprojektin käynnistäminen on kuitenkin edelleen mahdollista, ja yhtiön rahoitusasema ei välttämättä olisi riittävä kolmen suuren oman hankkeen samanaikaiseen kehittämiseen.
Vuosien 2028-2029 ennusteet
Vuonna 2028 ennustamme liikevaihdon nousevan 123 MEUR:oon ja käyttökatteen 32,3 MEUR:oon (26,2 % lv:sta). Liikevoitto nousee ennusteellamme 18,0 MEUR:oon. Kasvua tukevat Max Paynen rojaltit ja vielä nimeämätön uusi projekti, jonka oletamme olevan Alan Wake 3. Oletamme pelin julkaisun ajoittuvan Q4'28:lle ja pelin myyvän julkaisuneljänneksellään noin 1,1 miljoonaa kopiota.
Vuonna 2029 liikevaihto laskee ennusteellamme 106 MEUR:oon ja käyttökate 22,7 MEUR:oon, koska vuodelle ei osu uutta isoa pelijulkaisua. Edellisvuoden lopulla julkaistu vielä nimeämätön hanke kuitenkin tukee vielä merkittävästi koko vuoden liikevaihtoa myynnin jatkuessa. Pelin poistot painavat samalla liikevoiton ennusteessamme 5,5 MEUR:oon. Pelijulkaisujen ajoitukset heiluttavat Remedyn lukuja ennusteillamme siten vielä vuosia.
Pitkän aikavälin ennusteet
Remedyn liiketoiminnan pitkän aikavälin näkymät ovat mielestämme hyvät. Itsejulkaisu tuo yhtiölle aiempaa suuremman osuuden pelien tuotoista, ja Control Resonant osoitti yhtiön kykenevän julkaisemaan isoja pelejä itse. Tarkka näkyvyys pitkän aikavälin liikevaihdon ja tuloksen kehitykseen on kuitenkin heikko. Onnistuneilla pelijulkaisuilla liikevaihdon pitäisi pysytellä pitkällä aikavälillä kasvu-uralla, kun vanhojen pelien katalogi tuottaa liikevaihtoa, minkä päälle uudet julkaisut tuovat kasvusysäyksiä.
Pitkän aikavälin ennusteemme olettaa Remedyltä uusia menestyviä pelijulkaisuja, jotka mahdollistavat yhtiön kasvun ja hyvän kannattavuustason. Kasvu ei todennäköisesti tule olemaan tasaista, vaan pelijulkaisujen ajoitukset heiluttavat vuositason lukuja myös jatkossa.
Ennusteellamme Remedyn liikevaihto nousee vuosina 2029-2031 106 MEUR:sta noin 195 MEUR:oon. Vuoteen 2031 osuvat ennusteperiodin suurimmat liikevaihtovaikutukset, kun odotamme seuraavan Control-pelin julkaisua vuonna 2030 ja vielä yhden uuden pelin julkaisua vuonna 2031. Lisäksi vanhemmat pelit tuottavat edelleen liikevaihtoa. Tällöin myös kannattavuus tekee ennusteellamme huippunsa, ja liikevoittomarginaali käy 28,5 %:ssa. Tämän jälkeen odotamme vuosittaisen liikevaihdon asettuvan noin 140-185 MEUR:n tasolle ja liikevoittomarginaalin 25-26 %:iin. Tässä vaiheessa aktivointien ja poistojen pitäisi olla melko hyvässä tasapainossa. Liikevoitto konvertoituisi siten vapaaksi kassavirraksi hyvällä suhteella.
Itsejulkaisun myötä Remedyn suhteellinen kannattavuus on jonkin verran aiempaa heikompi, koska jakelukulut kulkevat tuloslaskelman läpi ja nostavat liikevaihtoa. Erittäin hyvässä skenaariossa Remedyllä on silti potentiaalia ennusteitamme parempaankin kannattavuuteen. Laadukkailla konsoli- ja PC-pelistudioilla yli 40 %:n liikevoittomarginaalit eivät ole ennennäkemättömiä.
| 2024 | Q1'25 | Q2'25 | Q3'25 | Q4'25 | 2025 | Q1'26 | Q2'26 | Q3'26 | Q4'26e | 2026e | 2027e | 2028e | 2029e | |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Liikevaihto | 50,7 | 13,4 | 16,9 | 12,2 | 17,0 | 59,5 | 13,1 | 10,2 | 39,6 | 36,8 | 99,7 | 112,7 | 123,2 | 106,1 |
| Kehitysmaksut | 45,6 | 10,7 | 7,4 | 6,1 | 8,7 | 32,9 | 8,2 | 6,4 | 4,3 | 4,0 | 22,9 | 18,0 | 20,0 | 20,0 |
| Rojaltit | 5,1 | 2,1 | 2,1 | 2,1 | 4,1 | 10,5 | 2,7 | 1,2 | 0,7 | 1,2 | 5,8 | 10,6 | 10,5 | 8,4 |
| Omien pelien myynti | 0,0 | 0,5 | 7,4 | 3,9 | 4,2 | 16,1 | 2,3 | 2,6 | 34,6 | 31,6 | 71,0 | 84,1 | 92,7 | 77,8 |
| Käyttökate | 2,5 | 2,6 | 4,2 | 0,7 | 3,9 | 11,3 | 2,9 | −2,4 | 6,8 | 8,6 | 15,9 | 23,2 | 32,3 | 22,7 |
| Poistot ja arvonalennukset | −6,8 | −1,3 | −4,7 | −17,1 | −3,1 | −26,2 | −1,9 | −1,6 | −6,2 | −6,8 | −16,4 | −14,7 | −14,3 | −17,2 |
| Liikevoitto ilman kertaeriä | −4,3 | 1,3 | −0,5 | −16,4 | 0,7 | −14,9 | 1,0 | −3,9 | 0,6 | 1,8 | −0,6 | 8,5 | 18,0 | 5,5 |
| Liikevoitto | −4,3 | 1,3 | −0,5 | −16,4 | 0,7 | −14,9 | 1,0 | −3,9 | 0,6 | 1,8 | −0,6 | 8,5 | 18,0 | 5,5 |
| Nettorahoituskulut | 0,5 | −0,2 | −0,1 | −0,3 | −0,3 | −0,8 | −0,3 | 0,0 | −0,6 | −0,1 | −1,0 | −0,5 | −0,5 | −0,1 |
| Tulos ennen veroja | −3,8 | 1,1 | −0,6 | −16,7 | 0,5 | −15,7 | 0,8 | −3,9 | −0,0 | 1,6 | −1,5 | 8,0 | 17,5 | 5,4 |
| Verot | 0,2 | −0,5 | −0,0 | 3,2 | −0,1 | 2,7 | −0,3 | 0,7 | −0,1 | −0,3 | −0,0 | −1,4 | −3,1 | −1,0 |
| Nettotulos | −3,6 | 0,6 | −0,6 | −13,5 | 0,4 | −13,0 | 0,5 | −3,2 | −0,1 | 1,3 | −1,5 | 6,6 | 14,3 | 4,5 |
| EPS (oikaistu) | −0,27 | 0,04 | −0,04 | −0,99 | 0,03 | −0,96 | 0,03 | −0,24 | −0,01 | 0,10 | −0,11 | 0,48 | 1,03 | 0,30 |
| EPS (raportoitu) | −0,27 | 0,04 | −0,04 | −0,99 | 0,03 | −0,96 | 0,03 | −0,24 | −0,01 | 0,10 | −0,11 | 0,48 | 1,03 | 0,30 |
| Tunnusluvut | ||||||||||||||
| Liikevaihdon kasvu-% | 49,3 % | 24,1 % | 63,5 % | −32,0 % | 46,2 % | 17,5 % | −1,9 % | −40,0 % | 226,1 % | 115,9 % | 67,6 % | 13,0 % | 9,3 % | −13,8 % |
| Käyttökate-% | 5,0 % | 19,3 % | 24,9 % | 5,7 % | 22,7 % | 19,1 % | 22,3 % | −23,6 % | 17,1 % | 23,3 % | 15,9 % | 20,6 % | 26,2 % | 21,4 % |
| Oikaistu liikevoitto-% | −8,4 % | 9,7 % | −2,7 % | −135,1 % | 4,3 % | −25,0 % | 7,8 % | −38,8 % | 1,5 % | 4,8 % | −0,6 % | 7,5 % | 14,6 % | 5,2 % |
| Nettotulos-% | −7,1 % | 4,4 % | −3,4 % | −110,7 % | 2,4 % | −21,9 % | 3,6 % | −31,9 % | −0,3 % | 3,6 % | −1,6 % | 5,8 % | 11,6 % | 4,2 % |
| Lähde: Inderes | ||||||||||||||
Arvonmääritys
Päivitetty:
Arvostus ja sijoitusnäkemys
Remedyn pitkän aikavälin potentiaali on houkutteleva
Remedyn tiimin kyky luoda laadukkaita pelejä, suotuisat markkinatrendit ja itsejulkaisun myötä vahvistunut asema arvoketjussa tarjoavat yhtiölle hyvät edellytykset kasvaa merkittävästi nykyistä suuremmaksi pelitaloksi pitkällä aikavälillä. Control Resonantin onnistunut julkaisu osoitti, että Remedy pystyy kehittämään ja julkaisemaan ison pelin itse. Moniprojektimalli tuo yhtiön liiketoimintamalliin riski-tuottosuhteen näkökulmasta myös houkuttelevaa optionaalisuutta. Yksittäisen pelin liikevaihtopotentiaali Remedyn näkökulmasta vaihtelee julkaisumallista riippuen kymmenistä miljoonista jopa satoihin miljooniin euroihin, joten mahdollisten lopputulemien haarukka on leveä. Moniprojektimallin myötä pelien julkaisutahti tihenee ja ”menestysoptioiden” lukumäärä nousee jatkossa. Pelkästään kohtuullisen hyvin menestyvillä peleillä Remedyn kasvunäkymät ovat arviomme mukaan hyvät pitkälle tulevaisuuteen.
Arvostuskertoimet painuvat tuloskasvun myötä mataliksi
Control Resonantin julkaisun myötä Remedy on strategiassaan siirtymässä investointivaiheesta kannattavan kasvun vaiheeseen. Siten uusien pelijulkaisujen tuoma tuloskasvu antaa arvostukselle tukea myös tulospohjaisista kertoimista. Vuosien 2027-2028 EV/EBITDA-kertoimet (8x-6x) ovat ennusteillamme hyvin matalia. Remedyn tuloskehitys ja sitä kautta arvostuskertoimet tulevat kuitenkin pelijulkaisujen ajoituksista johtuen heilumaan vielä vuosia. Liikevoiton tasolla aktivoitujen kehitysmenojen poistot heiluttavat lukuja todennäköisesti vielä vuosikymmenen lopullakin.
Remedyn liikevaihtopohjainen arvostus näyttää mielestämme myös maltilliselta suhteessa yhtiön kasvu- ja kannattavuuspotentiaaliin. Kuluvan vuoden EV/S-kerroin on 2,0x, ja vuosina 2027-2028 kerroin painuu 1,7x-1,5x tasolle. Muistutamme, että itsejulkaisun bruttokirjaus nostaa liikevaihtoa, joten liikevaihtokertoimet eivät ole täysin vertailukelpoisia Remedyn historiaan nähden.
Control Resonantin myyntihännän leveys ja Max Payne seuraavan vuoden ajureita
Control Resonantin onnistunut julkaisu on mielestämme pienentänyt Remedyn lyhyen aikavälin riskejä, sillä epäonnistuneen julkaisun skenaario on nyt poissa pöydältä. Pelistä on tulossa Remedylle kaupallinen menestys, ja sen kassavirrat yhdessä ennestään vahvan taseen kanssa arviomme mukaan mahdollistavat seuraavien hankkeiden rahoittamisen ja itsejulkaisun. Peli vahvistaa myös Control-pelibrändin arvoa ja kasvattaa pelaajakuntaa, mikä luo pohjaa tuleville peleille.
Hittipelioptio ei kuitenkaan realisoitunut, ja pelin alkuvaiheen myyntitahti on ollut jonkin verran odotuksiamme maltillisempi. Siten lyhyen aikavälin yllätysmomentti on osaltaan syöty osakkeesta. Resonantin myyntikäyrä voi silti lähivuosina yllättää vielä molempiin suuntiin. Seuraavan 12 kuukauden aikana osaketta tukevat arviomme mukaan Resonantin myynnin jatkuminen ja todennäköisesti julkaistava Max Payne 1&2 Remake. Muistutamme, että sijoittajien on jatkossakin oltava valmiita sietämään suurta kurssiheiluntaa, jota muutokset odotuksissa tulevien pelien osalta voivat aiheuttaa.
Remedy on teoriassa potentiaalinen yritysostokohde, mutta omistajarakenne tuo siihen rajoitteita
Pelimarkkinan konsolidaatiossa moni Remedyn kaltainen itsenäinen pelistudio on jo päätynyt yritysjärjestelyn kautta osaksi isompaa toimijaa. Konsolidaatio on ulottunut myös alan suurimpiin yhtiöihin, kun Electronic Arts päätettiin vuonna 2025 ostaa pois pörssistä. Teoriassa kaikki markkinan isot pelurit ja julkaisijat ovat potentiaalisia ostajakandidaatteja myös Remedyn tapauksessa.
Selkein ehdokas on mielestämme Tencent, jonka omistus Remedystä vaihtovelkakirjalainan konvertoinnin jälkeen voisi nousta noin 20 %:iin. Omistusosuutensa turvin Tencent voisi myös torjua mahdolliset muut ostotarjoukset. Tänä vuonna Remedyn omistajalistoille nousi Mariatorp noin 9 %:n osuudella. Pitkäjänteisen ankkuriomistajan ilmaantuminen mielestämme kertoo siitä, että lyhyellä aikavälillä ostotarjous ei ole todennäköinen.
Vuosikymmenen loppuun asti tarkasteltuna ostotarjouksen todennäköisyys kuitenkin kasvaa asteittain. Mikäli Remedy onnistuu strategiansa toteuttamisessa, osake olisi todennäköisesti arvostusmielessä hyvin eri tasoilla. Tämä voisi avata yhtiön omistajille hyvän exit-paikan. Ostajan näkökulmasta Remedy olisi tällöin todistanut kykynsä itsejulkaista menestyviä pelejä ja vahvistanut omistamiaan pelibrändejä.
Osakkeen arvostus on mielestämme potentiaaliin nähden houkutteleva
Remedyn arvo nojaa pitkällä tulevaisuudessa kertyviin rahavirtoihin, joihin tarkka näkyvyys on luonnollisesti heikko. Siten arvonmääritystä on syytä lähestyä skenaarioiden kautta ja arvioida osakkeeseen hinnoiteltuja odotuksia ja riskituotto-suhdetta. DCF-mallin perusskenaariossa oletamme hyvin menestyviä pelijulkaisuja, ja osakkeen arvo on noin 22,8 euroa. Optimistisessa skenaariossa osake voi moninkertaistua, mutta heikossa skenaariossa laskuvaraa on edelleen runsaasti. Perusskenaario on selvästi nykyisen osakekurssin yläpuolella, joten osakkeen arvostus on mielestämme houkutteleva, mikäli uskoo Remedyn tulevien pelien menestykseen. Kurssilaskun jäljiltä nostamme suosituksemme osta-tasolle (aik. lisää) ja toistamme 21,0 euron tavoitehinnan.
| 2022 | 2023 | 2024 | 2025 | 2026e | 2027e | 2028e | 2029e | |
|---|---|---|---|---|---|---|---|---|
| Osakekurssi | 21,85 | 25,40 | 14,06 | 15,20 | 15,04 | 15,04 | 15,04 | 15,04 |
| Osakemäärä, milj. kpl | 13,45 | 13,49 | 13,53 | 13,59 | 13,69 | 13,79 | 13,89 | 14,80 |
| Markkina-arvo | 293,9 | 342,6 | 190,9 | 206,6 | 205,9 | 207,4 | 208,9 | 222,6 |
| Yritysarvo (EV) | 241,0 | 315,9 | 165,6 | 195,4 | 196,5 | 190,8 | 179,8 | 173,3 |
| P/E (oik.) | neg. | neg. | neg. | neg. | neg. | 31,7 | 14,6 | 49,9 |
| P/E | neg. | neg. | neg. | neg. | neg. | 31,7 | 14,6 | 49,9 |
| P/B | 3,3 | 5,1 | 2,8 | 3,7 | 3,7 | 3,4 | 2,8 | 2,3 |
| P/S | 6,7 | 10,1 | 3,8 | 3,5 | 2,1 | 1,8 | 1,7 | 2,1 |
| EV/Liikevaihto | 5,5 | 9,3 | 3,3 | 3,3 | 2,0 | 1,7 | 1,5 | 1,6 |
| EV/EBITDA | >100 | neg. | 65,9 | 17,2 | 12,4 | 8,2 | 5,6 | 7,6 |
| EV/EBIT (oik.) | neg. | neg. | neg. | neg. | neg. | 22,5 | 10,0 | 31,2 |
| Osinko/tulos (%) | neg. | 0,0 % | 0,0 % | 0,0 % | 0,0 % | 0,0 % | 0,0 % | 0,0 % |
| Osinkotuotto-% | 0,5 % | 0,0 % | 0,0 % | 0,0 % | 0,0 % | 0,0 % | 0,0 % | 0,0 % |
| Lähde: Inderes | ||||||||
Verrokkiryhmä
Peliyhtiöiden arvostusten vertailussa keskenään monta sudenkuoppaa
Olemme koonneet Remedyn verrokkiryhmään pääasiassa konsoli- ja PC-peleihin keskittyneitä yhtiöitä. Ryhmän yhtiöt ovat kooltaan ja kehitysvaiheiltaan hyvin erilaisia, ja niiden kasvu- ja kannattavuusprofiilit poikkeavat toisistaan huomattavasti.
Osa yhtiöistä on ajautunut viime vuosina taloudellisiin vaikeuksiin, mikä on painanut niiden arvostukset hyvin mataliksi. Osalla taas (esim. Take-Two ja CD Projekt) odotukset painottuvat lähiaikoina tai vuosina julkaistaviin suuriin peleihin, jolloin lyhyen aikavälin kertoimet ovat korkeita. Toisilla lyhyen aikavälin arvostus voi näyttää matalalta, koska iso pelijulkaisu on ajoittunut juuri kuluvalle tilikaudelle. Siksi verrokkiryhmän mediaaniarvostus (2026e EV/S 2,1x ja EV/EBITDA 6x) ei mielestämme kerro todellista kuvaa peliyhtiöiden hyväksyttävästä arvostuksesta. Peliyhtiöiden kohdalla jokainen yhtiö on mielestämme tarkasteltava yksilönä.
Peliyhtiöiden arvostuksissa nähtiin voimakasta korjausliikettä alaspäin koronapandemian tuoman kysyntäpiikin (2020-2021) jälkeen. Tähän vaikuttivat myös korkojen nousun myötä kohonneet tuottovaateet sekä monen yhtiön yhtiökohtaiset haasteet. Tekoälyn luomat disruptiopelot ovat tänä vuonna heikentäneet sentimenttiä myös peliyhtiöiden osalta, vaikka pahin paniikki on alkuvuoden jälkeen laantunut. Remedyn kaltaisille peliyhtiöille pidämme pelkoja ylimitoitettuina. Uskomme hyville pelibrändeille olevan kysyntää jatkossakin, ja niiden rooli voi jopa korostua tekoälyaikakaudella.
Laadukkaita peliyhtiöitä hinnoitellaan silti edelleen korkeilla kertoimilla. Esimerkiksi CD Projektin ja Take-Twon EV/EBIT-kertoimet ovat ensi vuodelle noin 30x ja 24x ja Paradoxin noin 20x. Näilläkin yhtiöillä kertoimet laskevat kuitenkin selvästi odotettujen pelijulkaisujen myötä.
| Markkina-arvo | Yritysarvo | EV/EBIT | EV/EBITDA | EV/Liikevaihto | Lv:n kasvu-% | EBIT-% | ||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|
| MEUR | MEUR | 2026e | 2027e | 2026e | 2027e | 2026e | 2027e | 2026e | 2027e | 2026e | 2027e | |
| Frontier Developments | 234 | 202 | 17,5 | 11,4 | 8,4 | 5,1 | 1,7 | 1,6 | 12 % | 2 % | 9 % | 14 % |
| Embracer | 1 860 | 1 598 | 14,3 | 9,1 | 3,6 | 3,3 | 1,0 | 0,9 | −28 % | 9 % | 7 % | 10 % |
| Starbreeze | 14 | 10 | 3,3 | 3,0 | 1,0 | 1,2 | −45 % | 6 % | −87 % | −28 % | ||
| CD Projekt | 6 010 | 5 815 | 60,6 | 29,9 | 51,7 | 24,0 | 28,9 | 14,7 | −5 % | 96 % | 48 % | 49 % |
| Paradox Interactive | 1 372 | 1 311 | 19,5 | 16,8 | 11,6 | 9,3 | 6,9 | 5,8 | −8 % | 18 % | 35 % | 35 % |
| Coffee Stain | 397 | 329 | 12,9 | 14,9 | 6,3 | 6,7 | 3,8 | 3,3 | 13 % | 29 % | 22 % | |
| Playway | 377 | 328 | 7,5 | 7,1 | 6,6 | 6,2 | 4,4 | 4,1 | 11 % | 7 % | 59 % | 59 % |
| 11 Bit Studios | 59 | 48 | 68,0 | 5,2 | 6,8 | 2,1 | 2,3 | −26 % | −10 % | 3 % | −2 % | |
| Enad Global 7 | 122 | 124 | 5,1 | 3,7 | 3,1 | 0,8 | 0,7 | 10 % | 10 % | −10 % | 14 % | |
| Tinybuild | 52 | 48 | 65,4 | 7,4 | 8,2 | 1,0 | 1,1 | 54 % | −12 % | −4 % | 2 % | |
| CI Games | 118 | 128 | 4,0 | 2,4 | 3,2 | 2,0 | 9,3 | 1,2 | 25 % | 693 % | 230 % | 49 % |
| Take-Two Interactive | 34 694 | 35 449 | 40,9 | 23,9 | 35,4 | 22,9 | 5,9 | 4,5 | 18 % | 30 % | 14 % | 19 % |
| Ubisoft | 603 | 977 | 2,5 | 2,4 | 0,7 | 0,7 | −20 % | −5 % | −47 % | −8 % | ||
| Remedy (Inderes) | 206 | 196 | −349,6 | 22,5 | 12,4 | 8,2 | 2,0 | 1,7 | 68 % | 13 % | −1 % | 8 % |
| Keskiarvo | 27,2 | 18,6 | 11,4 | 7,9 | 5,2 | 3,3 | −0 % | 61 % | 20 % | 17 % | ||
| Mediaani | 17,5 | 13,2 | 6,3 | 6,2 | 2,1 | 1,6 | 0 % | 8 % | 8 % | 14 % | ||
| Erotus-% vrt. mediaani | −2 093 % | 71 % | 95 % | 34 % | −4 % | 4 % | ||||||
| Lähde: Refinitiv / Inderes | ||||||||||||
Näkemyksemme mukaan Remedy asemoituisi strategian edetessä ja tulevien peliprojektien menestyessä verrokkiryhmän laadukkaimpien peliyhtiöiden joukkoon. Siten tiettyjä suuntaviivoja Remedyn potentiaaliselle hyväksyttävälle arvostustasolle voidaan hakea tästä joukosta. Nämä yhtiöt toimivat myös itse peliensä julkaisijoina, joten ne ovat liikevaihdon osalta suhteellisen hyvin vertailukelpoisia. Sijoittajan näkökulmasta peliyhtiöiden liikevaihto voi kuitenkin olla arvoltaan hyvin erilaista. Tästä hyvä esimerkki on Remedyn muutos itsejulkaisijaksi, sillä jakelukulut näkyvät nyt yhtiön liikevaihdossa.
Mikäli Remedy saavuttaa pitkällä aikavälillä vakaamman vaiheen ja tuloskehitys tasaantuu, hyväksyttävä EV/EBIT-kerroin voisi olla noin 12x-20x kasvunäkymistä ja osakemarkkinan sentimentistä riippuen. Tämän tasoiset kertoimet heijastelisivat jossain määrin hyvää kannattavuutta tekevien ohjelmistoyhtiöiden arvostuksia. Pidemmälläkään aikavälillä yksittäisen vuoden kertoimiin ei voi kuitenkaan lukittautua liian vahvasti. Pelijulkaisujen ajoitukset heiluttavat yhä myös selvästi isompien peliyhtiöiden lukuja.
DCF-malli ja skenaariot
DCF-malli on hyvin herkkä pelien menestykselle
Lähestymme Remedyn DCF-mallinnusta kolmen skenaarion kautta, joilla havainnollistamme yhtiön arvon herkkyyttä tulevien pelien menestykselle. Skenaarioissa olemme muuttaneet erityisesti oletuksia tulevien AAA-pelien myyntimääristä. Kiinteän kulurakenteen ja itsejulkaisun myötä osakkeen arvo voi heilua poikkeuksellisen laajalla skaalalla pessimistisen ja optimistisen skenaarion välillä.
DCF-mallimme mukainen arvo Remedyn osakkeelle on ennusteisiimme pohjautuvassa perusskenaariossa noin 22,8 euroa. Kassavirrat painottuvat voimakkaasti pitkälle tulevaisuuteen, ja tulevien pelien menestykseen. Perusskenaariossa oletamme isojen AAA-pelien myyvän ensimmäisen kolmen vuoden aikana noin 4-5 miljoonaa kopiota.
Mallissamme pääoman kustannus (WACC) on 10,8 %. Korkeiden kasvuodotusten ja pitkälle tulevaisuuteen painottuvien kassavirtojen valossa tuottovaateen tulee perustellusti olla mielestämme melko korkea.
Optimistisessa skenaariossa oletamme isojen AAA-hankkeiden myyvän keskimäärin kolmessa vuodessa noin 6-7 miljoonaa kopiota ja Max Payne -projektin tuottavan perusskenaariota paremmin. Tässä skenaariossa Remedyn vapaa kassavirta nousisi voimakkaasti, ja osakkeen arvo olisi tuottovaateesta riippuen jopa reilusti yli 40 euroa. Skenaario havainnollistaa myös sitä, että hittipelissä viimeiset miljoonat myydyt kopiot parantavat yksittäisen projektin kannattavuutta huimasti.
Pessimistisessä skenaariossa oletamme isojen AAA-pelihankkeiden myyvän keskimäärin kolmessa vuodessa noin 3 miljoonaa kopiota ja Max Paynen tuottavan selvästi perusskenaariota heikommin. Tällöin Remedyn täytyisi arviomme mukaan leikata kulurakennettaan kohtuullisen kannattavuuden saavuttamiseksi. Pienempi organisaatio heijastuu myös matalampiin pidemmän aikavälin liikevaihtoennusteisiin. Tässäkin skenaariossa Remedy tekisi pitkällä aikavälillä kohtuullista tulosta ja kassavirtaa, mutta osakkeen arvo olisi tuottovaateesta riippuen noin 7-9 euroa.
Remedyn pitkän aikavälin potentiaalin haarukointi
Osakekurssi eri skenaarioissa
| EV/EBIT 12x | |||||
|---|---|---|---|---|---|
| Liikevaihto (MEUR) | |||||
| EBIT-% | 100 | 125 | 150 | 175 | 200 |
| 25 % | 21,3 | 26,3 | 31,3 | 36,3 | 41,3 |
| 30 % | 25,3 | 31,3 | 37,3 | 43,3 | 49,3 |
| 35 % | 29,3 | 36,3 | 43,3 | 50,3 | 57,3 |
| 40 % | 33,3 | 41,3 | 49,3 | 57,3 | 65,3 |
| EV/EBIT 16x | |||||
| Liikevaihto (MEUR) | |||||
| EBIT-% | 100 | 125 | 150 | 175 | 200 |
| 25 % | 28,0 | 34,7 | 41,3 | 48,0 | 54,7 |
| 30 % | 33,3 | 41,3 | 49,3 | 57,3 | 65,3 |
| 35 % | 38,7 | 48,0 | 57,3 | 66,7 | 76,0 |
| 40 % | 44,0 | 54,7 | 65,3 | 76,0 | 86,7 |
| EV/EBIT 20x | |||||
| Liikevaihto (MEUR) | |||||
| EBIT-% | 100 | 125 | 150 | 175 | 200 |
| 25 % | 34,7 | 43,0 | 51,3 | 59,7 | 68,0 |
| 30 % | 41,3 | 51,3 | 61,3 | 71,3 | 81,3 |
| 35 % | 48,0 | 59,7 | 71,3 | 83,0 | 94,7 |
| 40 % | 54,7 | 68,0 | 81,3 | 94,7 | 108,0 |
- Skenaarioilla on pyritty havainnollistamaan Remedyn osakekurssia, mikäli yhtiö saavuttaa kestävästi 100-200 MEUR:n liikevaihdon 25-40 %:n liikevoittomarginaalilla.
- Yhtiön pelihankkeiden menestyessä hyvin näemme liikevaihdolla ja kannattavuudella edellytykset yltää näille tasoille seuraavan 5 vuoden aikana.
- Skenaarioissa Remedyn nettokassaksi on oletettu 20 MEUR ja osakemääräksi 15 milj. osaketta (huomioi optio-ohjelmien diluutiovaikutuksen sekä vaihtovelkakirjan).
- Arvostuskertoimien osalta 12x EV/EBIT-kerroin kuvastaisi näkemyksemme mukaan skenaariota, jossa Remedyn tuleva kasvunäkymä olisi heikko, 16x-kerroin hyvää ja 20x-kerroin erittäin hyvää kasvunäkymää.
Liitteet
Päivitetty:
| 2025 | 2026e | 2027e | 2028e | |
|---|---|---|---|---|
| Liikevaihto | 59,5 | 99,7 | 112,7 | 123,2 |
| kasvu-% | 17 % | 68 % | 13 % | 9 % |
| EBIT oik. | −14,9 | −0,6 | 8,5 | 18,0 |
| EBIT-% oik. | −25,0 % | −0,6 % | 7,5 % | 14,6 % |
| Nettotulos | −13,0 | −1,5 | 6,6 | 14,3 |
| EPS (oik.) | −0,96 | −0,11 | 0,48 | 1,03 |
| P/E (oik.) | neg. | neg. | 31,7 | 14,6 |
| P/B | 3,7 | 3,7 | 3,4 | 2,8 |
| Osinkotuotto-% | 0,0 % | 0,0 % | 0,0 % | 0,0 % |
| EV/EBIT (oik.) | neg. | neg. | 22,5 | 10,0 |
| EV/EBITDA | 17,2 | 12,4 | 8,2 | 5,6 |
| EV/Liikevaihto | 3,3 | 2,0 | 1,7 | 1,5 |
| Lähde: Inderes | ||||
| 2024 | 2025 | 2026e | 2027e | 2028e | |
|---|---|---|---|---|---|
| Vastaavaa | |||||
| Pysyvät vastaavat | 52,0 | 42,8 | 42,8 | 44,1 | 45,8 |
| Liikearvo | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 |
| Aineettomat hyödykkeet | 39,8 | 27,9 | 28,3 | 30,0 | 32,0 |
| Käyttöomaisuus | 5,8 | 5,8 | 5,5 | 5,1 | 4,8 |
| Sijoitukset osakkuusyrityksiin | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 |
| Muut sijoitukset | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 |
| Muut pitkäaikaiset varat | 1,0 | 0,8 | 0,8 | 0,8 | 0,8 |
| Laskennalliset verosaamiset | 5,4 | 8,3 | 8,3 | 8,3 | 8,3 |
| Vaihtuvat vastaavat | 47,3 | 44,8 | 42,4 | 49,6 | 63,6 |
| Vaihto-omaisuus | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 |
| Muut lyhytaikaiset varat | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 |
| Myyntisaamiset | 6,2 | 15,4 | 17,0 | 16,9 | 18,5 |
| Likvidit varat | 41,1 | 29,4 | 25,4 | 32,7 | 45,2 |
| Taseen loppusumma | 99,3 | 87,5 | 85,2 | 93,7 | 109,5 |
| Vastattavaa | |||||
| Oma pääoma | 68,5 | 56,6 | 55,0 | 61,6 | 75,9 |
| Osakepääoma | 0,1 | 0,1 | 0,1 | 0,1 | 0,1 |
| Kertyneet voittovarat | 10,1 | −1,7 | −3,2 | 3,3 | 17,6 |
| Oman pääoman ehtoiset lainat | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 |
| Uudelleenarvostusrahasto | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 |
| Muu oma pääoma | 58,3 | 58,2 | 58,2 | 58,2 | 58,2 |
| Vähemmistöosuus | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 |
| Pitkäaikaiset velat | 14,6 | 17,2 | 15,2 | 16,1 | 16,1 |
| Laskennalliset verovelat | 0,1 | 0,2 | 0,2 | 0,2 | 0,2 |
| Varaukset | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 |
| Korolliset velat | 14,5 | 17,0 | 15,0 | 15,9 | 15,9 |
| Vaihtovelkakirjalainat | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 |
| Muut pitkäaikaiset velat | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 |
| Lyhytaikaiset velat | 16,2 | 13,8 | 15,0 | 16,0 | 17,4 |
| Korolliset velat | 1,4 | 1,3 | 1,0 | 0,2 | 0,2 |
| Lyhytaikaiset korottomat velat | 14,8 | 12,5 | 14,0 | 15,8 | 17,2 |
| Muut lyhytaikaiset velat | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 |
| Taseen loppusumma | 99,3 | 87,5 | 85,2 | 93,7 | 109,5 |
| Lähde: Inderes | |||||
| 2025 | 2026e | 2027e | 2028e | 2029e | 2030e | 2031e | 2032e | 2033e | 2034e | 2035e | 2036e | 2037e | 2038e | TERM | |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Liikevaihdon kasvu-% | 17,5 % | 67,6 % | 13,0 % | 9,3 % | −13,8 % | 43,7 % | 28,0 % | −27,7 % | 12,0 % | 3,0 % | 3,0 % | 3,0 % | 3,0 % | 3,0 % | 3,0 % |
| Liikevoitto-% | −25,0 % | −0,6 % | 7,5 % | 14,6 % | 5,2 % | 19,4 % | 28,5 % | 17,2 % | 25,0 % | 26,0 % | 26,0 % | 26,0 % | 26,0 % | 25,5 % | 25,5 % |
| Liikevoitto | −14,9 | −0,6 | 8,5 | 18,0 | 5,5 | 29,6 | 55,5 | 24,3 | 39,5 | 42,3 | 43,6 | 44,9 | 46,3 | 46,7 | |
| + Kokonaispoistot | 26,2 | 16,4 | 14,7 | 14,3 | 17,2 | 16,6 | 16,4 | 16,2 | 16,1 | 16,1 | 16,1 | 17,2 | 17,1 | 17,1 | |
| - Maksetut verot | −0,2 | −0,0 | −1,4 | −3,1 | −1,0 | −5,3 | −10,0 | −4,4 | −7,1 | −7,6 | −7,8 | −8,1 | −8,3 | −8,4 | |
| - verot rahoituskuluista | −0,1 | 0,0 | −0,1 | −0,1 | −0,0 | −0,0 | −0,0 | −0,0 | −0,0 | −0,0 | −0,0 | −0,0 | −0,0 | −0,0 | |
| + verot rahoitustuotoista | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | |
| - Käyttöpääoman muutos | −11,5 | −0,1 | 1,9 | −0,1 | −0,4 | 0,1 | −2,4 | 1,1 | −0,3 | −0,1 | −0,1 | −0,1 | −0,1 | −0,1 | |
| Operatiivinen kassavirta | −0,5 | 15,8 | 23,5 | 28,9 | 21,4 | 41,0 | 59,5 | 37,3 | 48,2 | 50,7 | 51,7 | 53,9 | 55,0 | 55,3 | |
| + Korottomien pitkä aik. velk. lis. | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | |
| - Bruttoinvestoinnit | −14,0 | −16,5 | −16,0 | −16,0 | −16,0 | −16,0 | −16,0 | −16,0 | −16,0 | −16,0 | −17,0 | −17,0 | −17,0 | −17,0 | |
| Vapaa operatiivinen kassavirta | −14,5 | −0,7 | 7,5 | 12,9 | 5,4 | 25,0 | 43,5 | 21,3 | 32,2 | 34,7 | 34,7 | 36,9 | 38,0 | 38,3 | |
| +/- Muut | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | |
| Vapaa kassavirta | −14,5 | −0,7 | 7,5 | 12,9 | 5,4 | 25,0 | 43,5 | 21,3 | 32,2 | 34,7 | 34,7 | 36,9 | 38,0 | 38,3 | |
| Diskontattu vapaa kassavirta | −0,7 | 6,7 | 10,4 | 3,9 | 16,4 | 25,8 | 11,4 | 15,5 | 15,1 | 13,7 | 13,1 | 12,2 | 11,1 | 146,9 | |
| Diskontattu kumulatiiv. vapaakassavirta | 301,5 | 302,2 | 295,5 | 285,1 | 281,2 | 264,8 | 239,0 | 227,6 | 212,1 | 197,0 | 183,3 | 170,2 | 158,0 | 146,9 |
| Velaton arvo DCF | 301,5 |
| - Korolliset velat | −18,3 |
| + Rahavarat | 29,4 |
| + Osakkuusyhtiöt | 0,0 |
| -Vähemmistöosuus | 0,0 |
| -Osinko/pääomapalautus | 0,0 |
| Oman pääoman arvo DCF | 312,6 |
| Oman pääoman arvo DCF per osake | 22,8 |
| Oman pääoman kustannus | 10,8 % |
| Pääoman keskim. kustannus (WACC) | 10,8 % |
Syöttöparametrit
| Vero-% (WACC) | 20,0 % |
| Tavoiteltu velkaantumisaste D/(D+E) | 0,0 % |
| Vieraan pääoman kustannus | 5,0 % |
| Yrityksen Beta | 1,30 |
| Markkinoiden riski-preemio | 4,8 % |
| Likviditeettipreemio | 1,6 % |
| Riskitön korko | 3,0 % |
Vastuuvapauslauseke ja suositushistoria
Päivitetty:
Tämä disclaimer koskee Inderes Oyj:n (jäljempänä "Inderes") tuottamia tai inderes.fi-nettisivuilla taikka muilla Inderesin jakelukanavilla julkaistuja kirjallisia sekä video- ja audiomuotoisia raportteja ja muita osaketutkimukseen liittyviä sisältöjä (jäljempänä yhdessä "raportit"). Tämä disclaimer sisältää tärkeää tietoa Inderesin toimittamasta osaketutkimuksesta, mukaan lukien sijoitussuosituksista.
Tiettyjen Inderesin seurannassa olevien yhtiöiden osalta Inderes harjoittaa komissiopohjaista osaketutkimusta, jossa seurattavana oleva yhtiö maksaa Inderesille riippumattoman analyysin toimittamisesta. Yhtiökohtaiset sijoitussuositusten yhteydessä lain mukaan esitettävät tiedot, joita ei esitetä tässä yleisessä disclaimerissa, löytyvät yhtiöraporteista kunkin tutkimuksen kohteena olevan osakkeen omilta yhtiösivuilta Inderes-sivustolla.
Mitään tämän raportin osaa tai raporttia kokonaisuudessaan ei saa missään muodossa luovuttaa, siirtää tai jakaa Yhdysvaltoihin, Kanadaan tai Japaniin tai mainittujen valtioiden kansalaisille. Myös muiden valtioiden lainsäädännössä voi olla tämän raportin tietojen jakeluun liittyviä rajoituksia ja henkilöiden, joita mainitut rajoitukset voivat koskea, tulee ottaa huomioon mainitut rajoitukset.
Raporteilla esitettävä informaatio on hankittu useista eri julkisista lähteistä, joita Inderes pitää luotettavina. Inderesin pyrkimyksenä on käyttää luotettavaa ja kattavaa tietoa, mutta Inderes ei takaa esitettyjen tietojen virheettömyyttä. Mahdolliset kannanotot, arviot ja ennusteet ovat esittäjiensä näkemyksiä. Inderes ei vastaa esitettyjen tietojen sisällöstä tai paikkansapitävyydestä. Inderes tai sen työntekijät eivät myöskään vastaa raporttien perusteella tehtyjen sijoituspäätösten taloudellisesta tuloksesta tai muista vahingoista (välittömät ja välilliset vahingot), joita tietojen käytöstä voi aiheutua. Raportilla esitettyjen tietojen perustana oleva informaatio voi muuttua nopeastikin. Inderes ei sitoudu ilmoittamaan esitettyjen tietojen/kannanottojen mahdollisista muutoksista.
Tuotetut raportit on tarkoitettu informatiiviseen käyttöön, joten raportteja ei tule käsittää tarjoukseksi tai kehotukseksi ostaa, myydä tai merkitä sijoitustuotteita. Asiakkaan tulee myös ymmärtää, että historiallinen kehitys ei ole tae tulevasta. Tehdessään päätöksiä sijoitustoimenpiteistä, asiakkaan tulee perustaa päätöksensä omaan tutkimukseensa, sekä arvioonsa sijoituskohteen arvoon vaikuttavista seikoista ja ottaa huomioon omat tavoitteensa, taloudellinen tilanteensa sekä tarvittaessa käytettävä neuvonantajia. Asiakas vastaa sijoituspäätöstensä tekemisestä ja niiden taloudellisesta tuloksesta.
Inderesin tuottamia raportteja ei saa muokata, kopioida tai saattaa toisten saataville kokonaisuudessaan tai osissa ilman Inderesin kirjallista suostumusta.
Inderes antaa seuraamilleen osakkeille tavoitehinnan. Inderesin käyttämä suositusmetodologia perustuu osakkeen 12 kuukauden kokonaistuotto-odotukseen (sis. kurssinousu ja osingot) ja huomioi Inderesin näkemyksen tuotto-odotukseen liittyvästä riskistä. Suosituspolitiikka on neliportainen suosituksin myy, vähennä, lisää ja osta. Inderesin sijoitussuosituksia ja tavoitehintoja tarkastellaan pääsääntöisesti vähintään 2-4 kertaa vuodessa yhtiöiden osavuosikatsausten yhteydessä, mutta suosituksia ja tavoitehintoja voidaan muuttaa myös muina aikoina markkinatilanteen mukaisesti. Annetut suositukset tai tavoitehinnat eivät takaa, että osakkeen kurssi kehittyisi tehdyn arvion mukaisesti. Inderes käyttää tavoitehintojen ja suositusten laadinnassa pääsääntöisesti seuraavia arvonmääritysmenetelmiä: Kassavirta-analyysi (DCF), arvostuskertoimet, vertailuryhmäanalyysi ja osien summa -analyysi. Käytettävät arvonmääritysmenetelmät ja tavoitehinnan perusteet ovat aina yhtiökohtaisia ja voivat vaihdella merkittävästi riippuen yhtiöstä ja (tai) toimialasta.
Inderesin suosituspolitiikka perustuu seuraavaan jakaumaan suhteessa osakkeen 12 kuukauden riskikorjattuun kokonaistuotto-odotukseen.
Osta - Osakkeen riskikorjattu 12 kk tuotto-odotus on erittäin houkutteleva
Lisää - Osakkeen riskikorjattu 12 kk tuotto-odotus on houkutteleva
Vähennä - Osakkeen riskikorjattu 12 kk tuotto-odotus on heikko
Myy - Osakkeen riskikorjattu 12 kk tuotto-odotus on erittäin heikko
Osakkeen 12 kuukauden riskikorjatun kokonaistuotto-odotuksen yllä esitettyjen määritelmien mukainen arviointi on yhtiökohtaista ja subjektiivista. Siten eri osakkeilla samansuuruiset 12 kk kokonaistuotto-odotukset voivat johtaa eri suosituksiin eikä eri osakkeiden suosituksia ja 12 kk kokonaistuotto-odotuksia tule verrata keskenään. Tuotto-odotuksen vastapuolena toimii sijoittajan Inderesin näkemyksen mukaan ottama riski, joka vaihtelee voimakkaasti eri yhtiöiden ja tilanteiden välillä. Korkea tuotto-odotus ei siis välttämättä johda positiiviseen suositukseen riskien ollessa poikkeuksellisen suuria, eikä matala tuotto-odotus johda vastaavasti negatiiviseen suositukseen riskien ollessa Inderesin näkemyksen mukaan maltillisia.
Inderesin tutkimusta laatineilla analyytikoilla tai Inderesin työntekijöillä ei voi olla 1) merkittävän taloudellisen edun ylittäviä omistuksia tai 2) yli 1 %:n omistusosuuksia missään tutkimuksen kohteena olevissa yhtiössä. Inderes Oyj voi omistaa seuraamiensa kohdeyhtiöiden osakkeita ainoastaan siltä osin, kuin yhtiön oikeaa rahaa sijoittavassa mallisalkussa ja/tai femmesalkussa on esitetty. Kaikki Inderes Oyj:n omistukset esitetään yksilöitynä mallisalkussa ja femmesalkussa. Inderes Oyj:llä ei ole muita omistuksia analyysin kohdeyhtiöissä. Analyysin laatineen analyytikon palkitsemista ei ole suoralla tai epäsuoralla tavalla sidottu annettuun suositukseen tai näkemykseen. Inderes Oyj:llä ei ole investointipankkiliiketoimintaa.
Inderes tai sen yhteistyökumppanit, joiden asiakkuuksilla voi olla taloudellinen vaikutus Inderesiin, voivat liiketoiminnassaan pyrkiä toimeksiantosuhteisiin eri liikkeeseenlaskijoiden kanssa Inderesin tai sen yhteistyökumppanien tarjoamien palveluiden osalta. Inderes voi siten olla suorassa tai epäsuorassa sopimussuhteessa tutkimuksen kohteena olevaan liikkeeseenlaskijaan. Inderes voi yhdessä yhteistyökumppaneineen tarjota liikkeeseen laskijoille sijoittajaviestinnän palveluita, joiden tavoitteena on parantaa yhtiön ja pääomamarkkinoiden välistä kommunikaatiota. Näitä palveluita ovat sijoittajatilaisuuksien ja -tapahtumien järjestäminen, sijoittajaviestinnän liittyvä neuvonanto, sijoitustutkimusraporttien laatiminen. Inderes on tehnyt tässä raportissa suosituksen kohteena olevan liikkeeseen laskijan kanssa sopimuksen, jonka osana on tutkimusraporttien laatiminen.
Inderes on tehnyt tässä raportissa suosituksen kohteena olevan liikkeeseen laskijan kanssa sopimuksen, jonka osana on tutkimusraporttien laatiminen.
Suositushistoria
| Päivämäärä | Suositus | Tavoite (EUR) | Osakekurssi (EUR) |
|---|---|---|---|
| 18.11.2026 | Osta | 21.00 | 15.04 |
| 3.11.2026 | Lisää | 21.00 | 17.12 |
| 26.10.2026 | Lisää | 23.00 | 17.08 |
| 27.9.2026 | Lisää | 23.00 | 18.92 |
| 11.8.2026 | Osta | 21.00 | 16.88 |
| 5.5.2026 | Osta | 19.00 | 13.22 |
| 10.2.2026 | Osta | 19.00 | 14.86 |
| 16.12.2025 | Lisää | 19.00 | 15.88 |
| 14.12.2025 | Lisää | 19.00 | 16.50 |
| 29.10.2025 | Osta | 17.00 | 12.94 |
| 12.10.2025 | Osta | 17.00 | 13.20 |
| 24.9.2025 | Osta | 18.00 | 13.70 |
| 12.8.2025 | Lisää | 18.00 | 15.94 |
| 31.7.2025 | Lisää | 18.00 | 16.06 |
| 1.5.2025 | Osta | 20.00 | 16.42 |
| 12.2.2025 | Osta | 19.00 | 13.98 |
| 17.12.2024 | Osta | 19.00 | 13.50 |
| 19.11.2024 | Osta | 19.00 | 12.90 |
| 3.11.2024 | Lisää | 19.00 | 15.32 |
| 4.9.2024 | Lisää | 21.00 | 17.50 |
| 11.8.2024 | Lisää | 20.00 | 17.20 |
| 29.4.2024 | Lisää | 20.00 | 19.20 |
| 20.3.2024 | Lisää | 19.00 | 16.70 |
| 18.2.2024 | Lisää | 19.00 | 17.02 |
| 12.2.2024 | Lisää | 21.00 | 17.62 |
| 6.2.2024 | Vähennä | 21.00 | 21.60 |
| 4.2.2024 | Vähennä | 29.00 | 23.85 |
| 15.11.2023 | Vähennä | 29.00 | 28.85 |
| 31.10.2023 | Lisää | 30.00 | 27.95 |
| 26.10.2023 | Lisää | 30.00 | 27.00 |
| 13.9.2023 | Vähennä | 24.00 | 22.50 |
| 13.8.2023 | Vähennä | 25.00 | 25.55 |
| 11.6.2023 | Vähennä | 25.00 | 26.10 |
| 26.4.2023 | Lisää | 25.00 | 23.10 |
| 18.4.2023 | Lisää | 25.00 | 24.20 |
| 12.2.2023 | Lisää | 25.00 | 22.70 |
| 27.12.2022 | Lisää | 25.00 | 21.50 |
| 30.10.2022 | Osta | 25.00 | 18.14 |
| 15.8.2022 | Lisää | 26.00 | 22.50 |
| 2.6.2022 | Lisää | 34.00 | 29.85 |
| 16.5.2022 | Osta | 42.00 | 29.30 |
| 14.2.2022 | Osta | 50.00 | 33.50 |
| 15.11.2021 | Osta | 50.00 | 40.75 |
| 14.9.2021 | Osta | 50.00 | 39.95 |
| 16.8.2021 | Lisää | 50.00 | 43.00 |
| 12.5.2021 | Lisää | 50.00 | 42.90 |
| 8.4.2021 | Lisää | 50.00 | 43.75 |
| 26.2.2021 | Lisää | 50.00 | 41.10 |
| 14.2.2021 | Lisää | 50.00 | 45.00 |
| 9.12.2020 | Lisää | 38.00 | 34.00 |
| 26.10.2020 | Lisää | 33.00 | 29.00 |
| 16.8.2020 | Vähennä | 33.00 | 33.80 |
| 21.4.2020 | Lisää | 20.00 | 19.10 |
| 31.3.2020 | Osta | 18.00 | 14.00 |
| 17.2.2020 | Lisää | 15.50 | 13.80 |
| 4.12.2019 | Lisää | 11.50 | 10.25 |
| 14.8.2019 | Lisää | 11.50 | 10.65 |
| 2.7.2019 | Lisää | 10.00 | 9.12 |
| 13.2.2019 | Lisää | 9.00 | 8.25 |
| 14.8.2018 | Osta | 8.50 | 6.76 |
| 3.6.2018 | Osta | 8.50 | 7.30 |
| 19.2.2018 | Osta | 7.50 | 5.90 |
| 17.8.2017 | Osta | 7.50 | 6.31 |
| 29.5.2017 | Lisää | 7.40 | - |